\無料で口座開設/
開設前に、最新キャンペーンも確認しましょう!
\📱スマホで申し込み最短5分/
※日本証券業協会「NISA口座の開設・利用状況」および各社公表資料等より算出(2025年12月末時点)
楽天証券とSBI証券、NISAを始めるならどっちがいいの?
結論、楽天カードで楽天ポイントを貯めたいなら楽天証券。三井住友カードでVポイントを貯めたいならSBI証券が、選ぶ目安のひとつです。
ただ、口座を作ることはスタート。その先は、今の暮らしに無理のない金額で続けていくことが大切です💡
僕自身も「40代・貯金ゼロ」から家計を立て直し少額で投資を始めた結果、4年で資産は1,000万円に👇
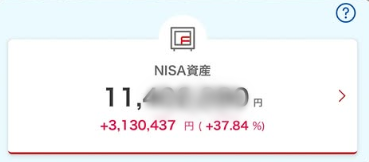
※資産1,000万円は2026年8月時点の僕個人の実績で、投資の利益だけによるものではありません。
娘との今を大切にしながら、将来にも備えられるようになったことが、僕にとって大きな変化でした✨
この記事では、NISAのしくみから、楽天証券の口座開設まで順番に紹介します📱
普段からVポイントを貯めている方は、SBI証券の記事も参考にしてみてくださいね👇
\📱スマホで申し込み最短5分/
🌱 NISAなら増えたお金が「まるごと」将来に残る
投資を始めるときは、商品だけでなく「どの口座で買うか」も大切です。
なぜなら、同じ利益が出ても税金が引かれるかどうかで、手元に残る金額が変わるからです。
そこで活用したいのが、投資で得た利益に税金がかからない「NISA」という制度。5つのポイントに分けて解説します。
NISAは増えたお金にかかる税金が0円
投資に使う口座には、利益に税金がかかる「特定口座・一般口座」と、NISAの制度を利用する「NISA口座」があります。
通常、投資信託などを売って得た利益には「約20%の税金」がかかりますが、NISA口座で購入した対象商品なら非課税です。
僕は娘の教育費を貯めて、将来のお金の不安を少しでも減らしたいと思って始めました🌱
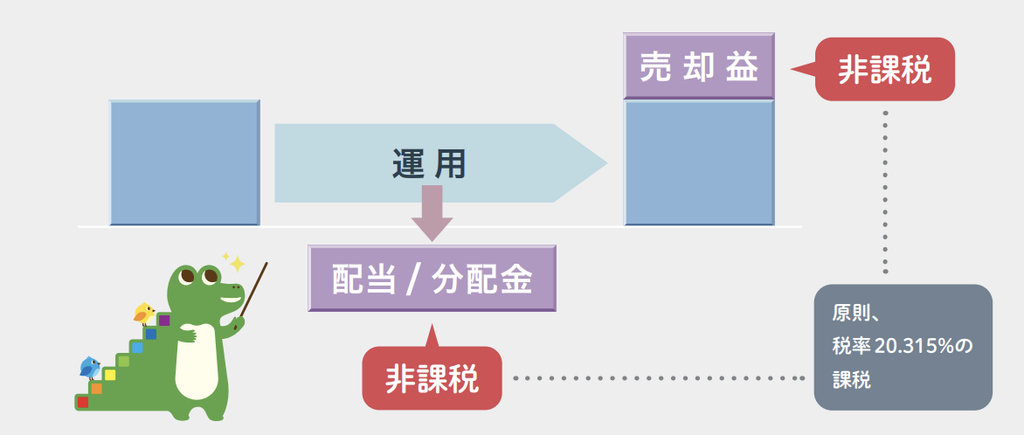
例えば20万円の利益が出た場合、通常「約4万円」が引かれますが、NISAなら20万円がそのまま手元に残るんです。
同じ商品に投資するなら、増えた分をできるだけ将来のために残したいですよね👌
※課税口座での上場株式等の譲渡益にかかる税率は原則20.315%。20万円の利益に対する税額は40,630円です。上の例は手数料等を考慮していません。
※出典:金融庁「NISA早わかりガイドブック」
非課税で長く持てて売却もできる
NISAで買った商品は、非課税で保有できる期間に制限がなく、必要に応じて売却もできます。
なので、生活費や教育費は預金で確保しておきましょう。
使うときに全部売る必要はありません。必要な分だけ売って、残りは運用を続けることもできます👌
※出典:金融庁「NISAを知る」
100円からお試しできる
楽天証券なら、投資信託の積立を月100円から設定できるので、最初から「何万円」も用意する必要はありません。
まずは少額で、積立の操作や買った商品の値動きを確かめてみましょう💡
※出典:楽天証券「投信積立」対象商品・積立条件は、設定時にご確認ください。
教育費や老後のお金が雪だるま式に育つ
少額で試して慣れてきたら、次は長く続けることを意識してみましょう。
投資で増えたお金もそのまま投資に回すことで、雪だるま式にお金を増やすことができます。

時間が積み上がるとどんどん差が出てくる。これが複利の力です!
※月1万円・年利3%で60歳まで積み立てた試算です。開始年齢によって積立期間と元本が異なります。複利はNISAだけの仕組みではありません。
月5万円を20年続けると約2,000万円に
たとえば、月5万円を20年間積み立て、年利5%で運用できたとすると、元本1,200万円が約2,029万円になる計算です。
| 続けた期間 | 入れたお金 | 運用後の資産 | 増えた分 |
|---|---|---|---|
| 10年 | 600万円 | 約772万円 | 約172万円 |
| 20年 | 1,200万円 | 約2,029万円 | 約829万円 |
| 30年 | 1,800万円 | 約4,077万円 | 約2,277万円 |
※月5万円・年利5%で各期間、毎月積み立てた試算です。金融庁「つみたてシミュレーター」と同じ計算方法を使用し、税金・手数料は考慮していません。実際の利回りは変動します。
ただし、月5万円はあくまで一例。今の家計で無理なく続けられる額から始めて大丈夫です。
僕も最初は少額から始めて、副業の収入が増えるにつれて、積み立てる金額を増やしてきました👌
投資に回すお金を増やしたい方は、「投資に回す月5万円を作る」3STEPも見てみてください👇
🏆 「NISAで何を買えばいい?」人気上位に並ぶオルカンとS&P500
商品選びで迷っている方に、まず紹介したいのが「eMAXIS Slim 全世界株式(オール・カントリー)」と「eMAXIS Slim 米国株式(S&P500)」です。
どちらも1本で多くの企業にまとめて投資できる「投資信託」で、実際に「楽天証券の積立ランキング1位・2位」に並んでいました👇
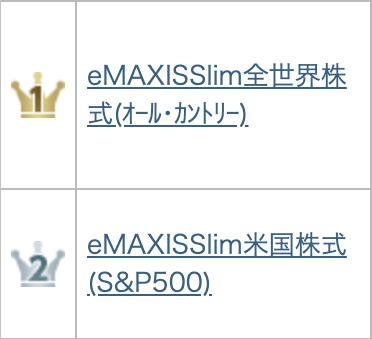
※順位は毎週変わります。人気の高さが将来の利益を保証するものではありません。
※以降、この2本を「オルカン」「S&P500」と表記します。
人気だけで選ばず、2本の違いと、無理なく続けるための考え方を見ていきましょう💡
値動きを追わず長期で積み立てられる
投資というと、毎日値動きを見るイメージがあるかもしれません。
でも、一度積立設定をすれば、毎回の買付は「ほったらかし」でOK。買うタイミングを決める必要はありません。
仕事や家事で忙しくても、相場を見る時間を毎日つくらずに、将来への備えを続けられるのが魅力ですね👌
違いは「投資する地域」
どちらも多くの企業に投資できますが、オルカンは「世界の企業に投資したい人」向け、S&P500は「アメリカ企業の成長に期待したい人」向けの銘柄です。
| 商品 | 主な投資先 | 銘柄数・企業数 |
|---|---|---|
| オルカン | 先進国・新興国の企業 (日本を含む) | 約2,400銘柄 |
| S&P500 | アメリカ1か国の代表的な企業 | 約500社 |
※オルカンは2026年9月末の2,359銘柄を概数で表記。銘柄数や構成は変動します。出典:オルカン月次レポート、S&Pダウ・ジョーンズ・インデックス
ただし、オルカンが連動する指数は「アメリカが約6割」。世界に分散していても、米国株の値動きに影響されます。
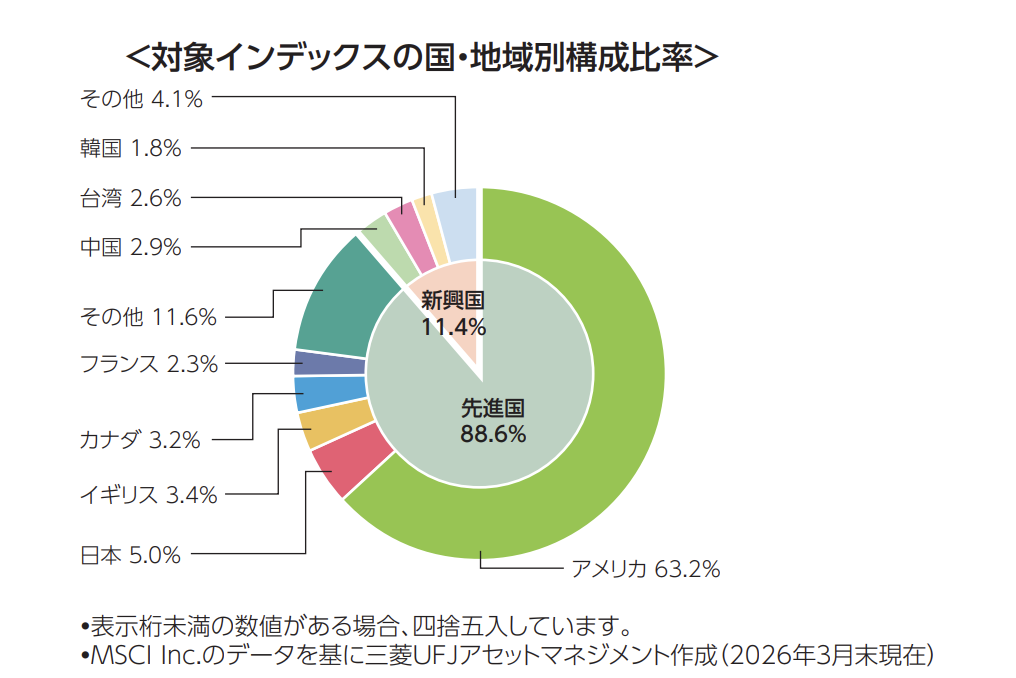
人気だけでなく、自分が納得して続けられそうかで考えてみてくださいね👌
2つの銘柄を積み立てている理由
僕自身も、4年前からオルカンやS&P500などを中心に積み立てています。
NISA口座は、2026年8月時点で評価損益が300万円以上プラスに👇
※僕個人の運用状況です(2026年8月時点)。評価損益は変動します。
子育て・家事・仕事で投資の勉強に使える時間が限られる僕にとって、手間をかけずに続けやすい「ベストではないけどベター」な選択なんです👌
積立額や銘柄は始めたあとも見直せる
積立は、一度決めた内容をずっと変えられないわけではありません。
家計に合わせて金額を調整したり、これから買う銘柄を変更したりできます。
まずは商品の中身を理解し、無理のない少額から。操作に慣れながら、自分に合う続け方を考えましょう🌱
※出典:楽天証券「積立設定の変更 操作ガイド」「積立設定の解除」。変更内容が反映される時期は、引落方法や手続きの締切によって異なります。
\無料で口座開設/
開設前に、最新キャンペーンも確認しましょう!
\📱スマホで申し込み最短5分/
※日本証券業協会「NISA口座の開設・利用状況」および各社公表資料等より算出(2025年12月末時点)
🎁毎月の積立で楽天ポイントが貯まる
楽天証券の特徴は、NISAの積立で楽天ポイントが貯まり、そのポイントで投資もできることです。
楽天市場や楽天カードをふだん使っている人ほど、相性がいい証券会社です
楽天カードの積立で毎月ポイントが貯まる
投資信託の積立を楽天カードで払う「クレカ積立」にすると、カードで支払った金額に応じて楽天ポイントがもらえます。
還元率は、カードの種類と購入する商品によって異なります👇
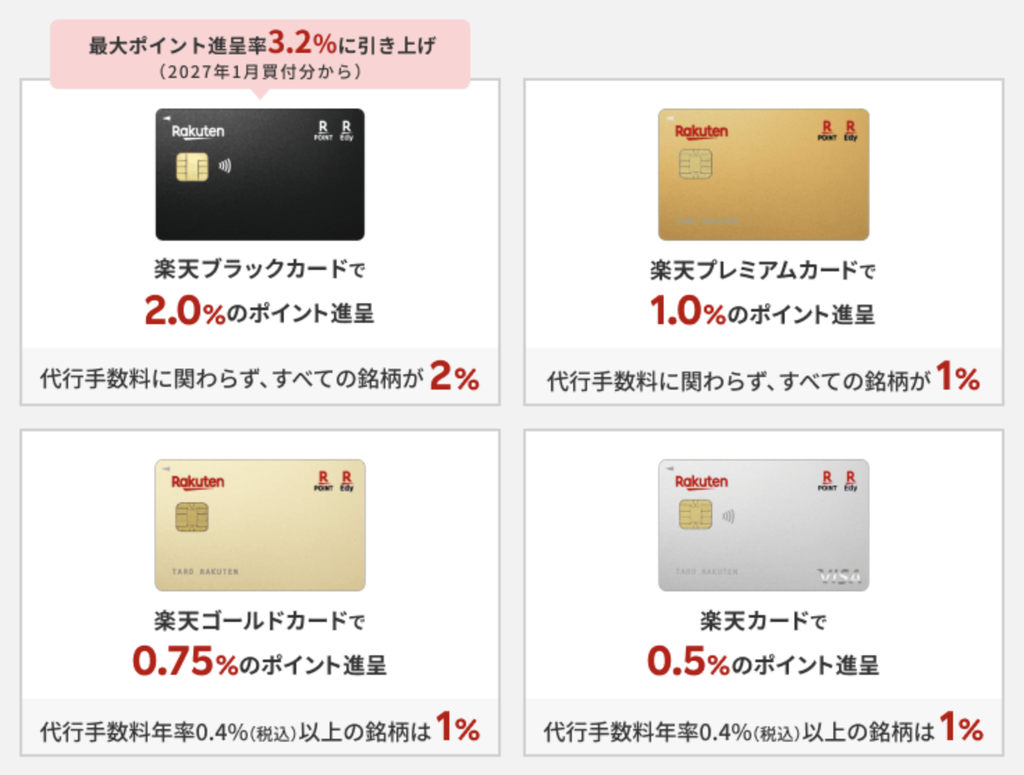
※「代行手数料」は、投資信託の管理費用のうち、販売会社が受け取る部分のこと。
普段使っている楽天カードを、将来への積立にも活用できるんです👌
※出典:楽天証券「クレカ積立(楽天カードクレジット決済)」。設定可能額は毎月100円〜10万円です。ポイントを使った分はカード決済額に含まれないため、カード決済分のポイント進呈の対象外になります。
※月5万円×0.5%=250ポイント。年間3,000ポイントは、同じ条件で12カ月積み立てた場合の計算例です。
貯まったポイントをそのまま投資に回せる
貯まった楽天ポイントは「1ポイント=1円」として、投資信託の購入代金の一部にも使えます。
積立額の一部をポイントでまかなえば、家計から出すお金を少し抑えられますね👌
※出典:楽天証券「ポイント投資(投資信託)」。ポイントは1ポイントから使えますが、投資信託の購入は原則100円以上です。楽天ポイントコースとポイント利用の設定が必要です。ポイントで購入した場合も、元本割れのリスクがあります。
楽天市場のポイント還元率がUP
楽天証券のポイント投資は、楽天市場の買い物でもらえるポイントが増える「SPU」の対象です。
楽天ポイントコースとマネーブリッジを設定し、月3万円以上の投資信託購入に1ポイント以上使うと、その月の楽天市場のポイントが+0.5倍になります👇
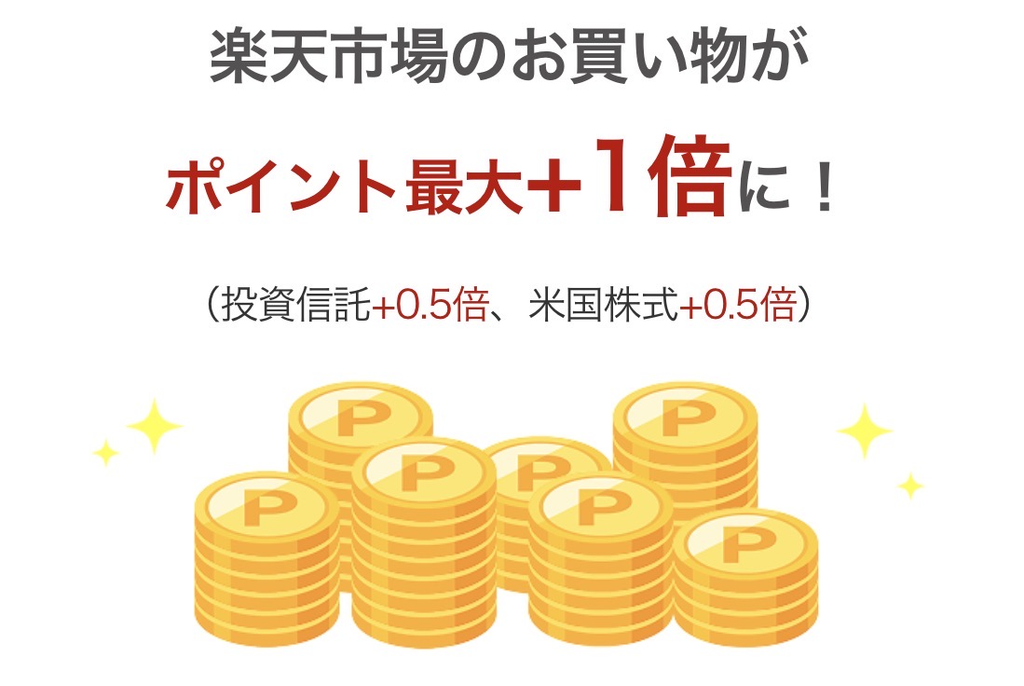
※画像の「最大+1倍」は、投資信託と米国株式(円貨決済)それぞれの条件を達成した場合の合計です。ここでは投資信託の「+0.5倍」を紹介しています。
月3万円以上の積立を考えている方は、口座開設後の設定も確認しておきましょう👌
※楽天ポイントコースとマネーブリッジは、対象月の末日23:59時点で設定済みである必要があります。一部対象外の銘柄があります。
※投資信託分の進呈上限は月2,000ポイント。+0.5倍は楽天市場の対象購入額200円(税抜)につき1ポイントの上乗せです。出典:楽天証券「SPU(スーパーポイントアッププログラム)」
⚖️ 楽天とSBIどっちがいい?|普段使うカードやポイントが選ぶ目安に
楽天証券とSBI証券で悩む場合は、普段使うカードや貯めているポイントで決めましょう!
| 項目 | SBI証券 | 楽天証券 |
|---|---|---|
| クレカ積立に使うカードの例 | 三井住友カード(NL) | 楽天カード |
| クレカ積立で貯まるポイント | Vポイント | 楽天ポイント |
| カード還元率の例 | 0.5%(利用条件あり) | 0.5%(対象ファンドの場合) |
| 投資信託の保有で 貯まるポイント | 投信マイレージ (取扱投資信託のほぼすべて) | 投信残高ポイントプログラム (楽天・プラスシリーズの6銘柄が対象) |
| 投資信託の積立最低金額 | 100円 | 100円 |
| クレカ積立の上限 | 月10万円 | 月10万円 |
ちなみに、SBI証券には投資信託を持っているだけで、保有金額に応じて毎月ポイントがもらえる「投信マイレージ」があり、オルカンやS&P500も対象です。
クレカ積立だけでなく、保有中もVポイントを貯めたい方は、こちらの記事も参考にしてみてください👇
※保有ポイントの対象商品・付与率は証券会社や銘柄によって異なり、上記のクレカ積立の還元率とは別です。SBI証券ではメインポイントの設定が必要です。
※楽天カード(一般)の0.5%は、代行手数料が年0.4%(税込)未満のファンドの場合です。
※三井住友カード(NL)の0.5%は、カード入会初年度、または2年目以降に前年の対象カード利用額が年間10万円以上の場合です。2年目以降、年間10万円未満の場合は0%となります。クレカ積立額は、この年間利用額に含まれません。再入会など一部例外があります。
※表は一般カードでの比較例で、上乗せ特典などは含めていません。一部、100円から積み立てられないファンドがあります。
※出典:楽天証券「クレカ積立」「投信残高ポイントプログラム」、三井住友カード「三井住友カードつみたて投資」、SBI証券「投信マイレージ」
NISA口座の金融機関は年ごとに変更できる
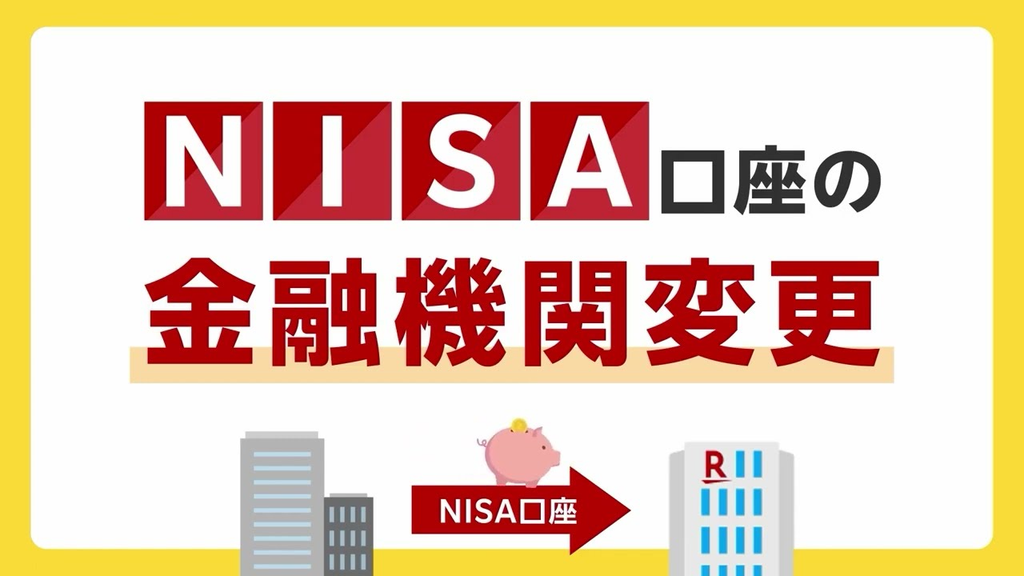
楽天証券とSBI証券の両方に証券口座を作れますが、NISAで商品を買えるのは、1年につき1社だけです。
NISAを利用する金融機関は、手続きをすれば変更できます。ただし、その年にすでにNISAで商品を買っている場合、変更できるのは翌年分からです。
悩みすぎなくても大丈夫。今の自分が使いやすい方を選び、長く積み立てていく準備を始めましょう👌
※金融機関ごとの受付締切も確認してください。※出典:金融庁「NISAを知る」「よくある質問」
\無料で口座開設/
開設前に、最新キャンペーンも確認しましょう!
\📱スマホで申し込み最短5分/
※日本証券業協会「NISA口座の開設・利用状況」および各社公表資料等より算出(2025年12月末時点)
🌀 「元本割れしない?」先に知っておきたい3つのこと
NISAで買った投資信託も、入れたお金より減ることがあります。
始める前に、生活を守るお金の分け方と、値下がりしたときの考え方を確認しておきましょう。
生活防衛費を先に確保する
病気や失業で収入が減ったとき、すぐに使えるお金がないと、値下がり中の投資商品を生活のために売ることになりかねません💦
その備えとして、万が一の暮らしを支える「生活防衛費」や、近いうちに使う「教育費」を先に現金で確保しておきましょう。
僕は生活費の半年〜1年分が目安だと考えています。働き方や家族構成に合わせて調整してくださいね👌
長く続けると大きく下がる時期もある
長期投資といっても、毎年順調に増えるわけではありません。株式市場では、景気の悪化や金融危機などで、価格が大きく下がる時期もあります。
このグラフでも、世界株は一直線に増えたのではなく、大きな下落を経験しながら、長い期間では成長してきたことが分かります👇
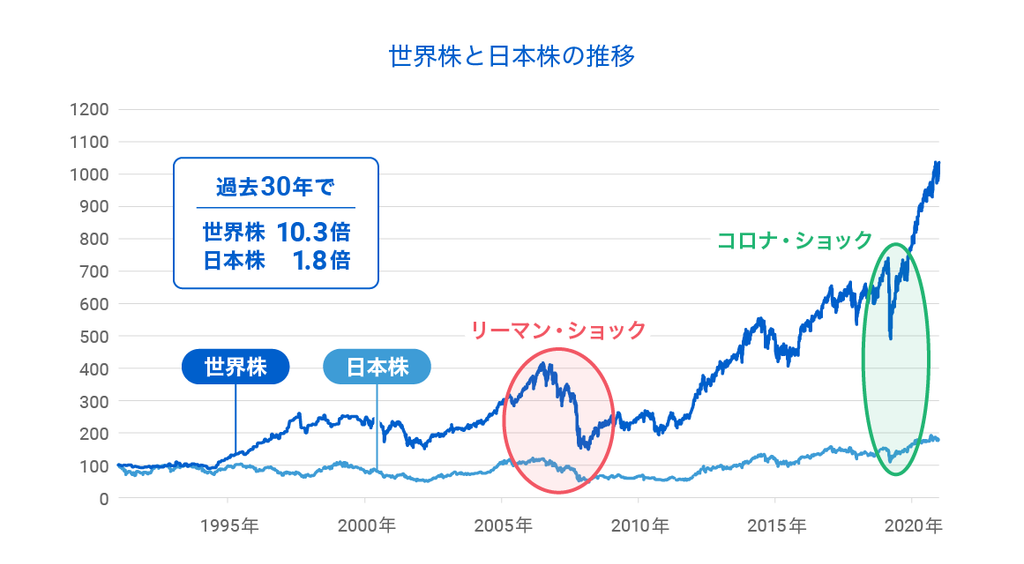
※1991年12月末〜2021年12月末の、全世界株式指数(MSCI ACWI、配当込み・円換算)の実績です。過去の実績であり、将来の値上がりや、下落後の回復を保証するものではありません。
値下がりしても慌てないよう、順調な時期ばかりではないと知っておいてくださいね💡
下がったときこそ淡々と積み立てる
自分のお金が減ると、不安になりますよね💦 でも、将来に向けた積立では、目先の値動きに振り回されず、長い目で考えることが大切です。
投資の神様と呼ばれる「ウォーレン・バフェット」も、次のような考えを述べています。
※Berkshire Hathaway「Chairman’s Letter – 1991」の一節を意訳しています。保有を続ければ必ず利益が出るという意味ではありません。
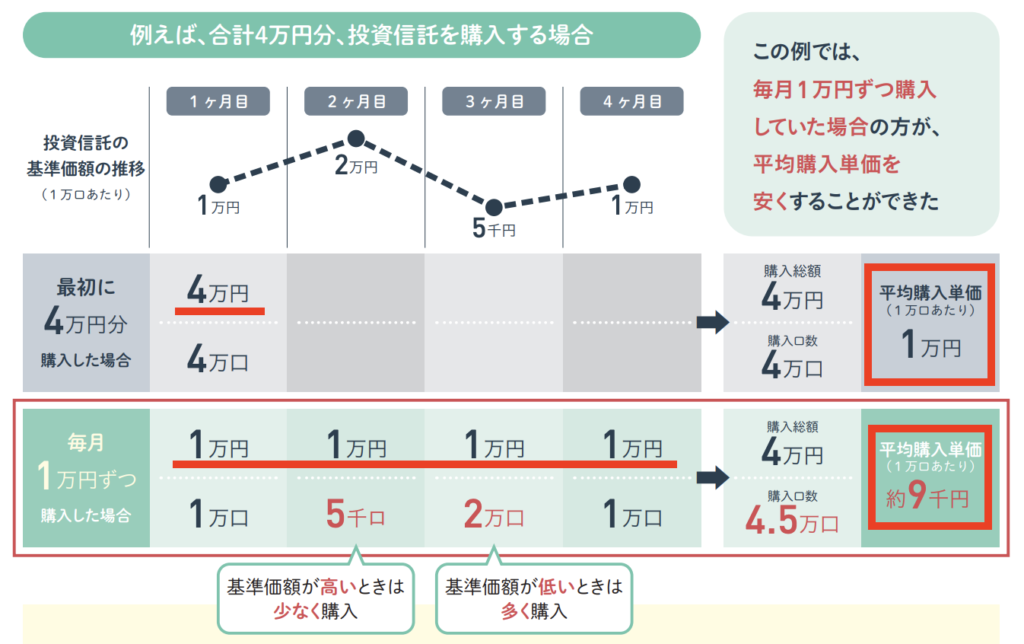
👆積立では、値上がりを待つ間も一定額で買い続けることで、価格が高いときは少なく、下がったときは多く買えます
値下がりは怖いですが、慌てて売る前に一度立ち止まって考えてみましょう👌
※画像は一例です。積立でも価格が下がり続ければ損失が出ます。反対に、上がり続ける場合は一括購入のほうが有利になることもあり、積立による利益を保証するものではありません。
📱 スマホで完結|楽天証券のNISA口座開設3STEP
楽天証券の口座開設は、申し込みが最短5分。スマホで本人確認をすれば、ログインIDが最短翌営業日にメールで届きます。
証券口座は即日ではつくれないので、先に準備だけ済ませておくのが大事です
\📱簡単3STEP/
- 無料口座開設
- 本人確認
- 初期設定
口座開設の手順はこちらをタップ
【口座開設はこちら(無料)】をタップし、楽天会員かどうかを選択。
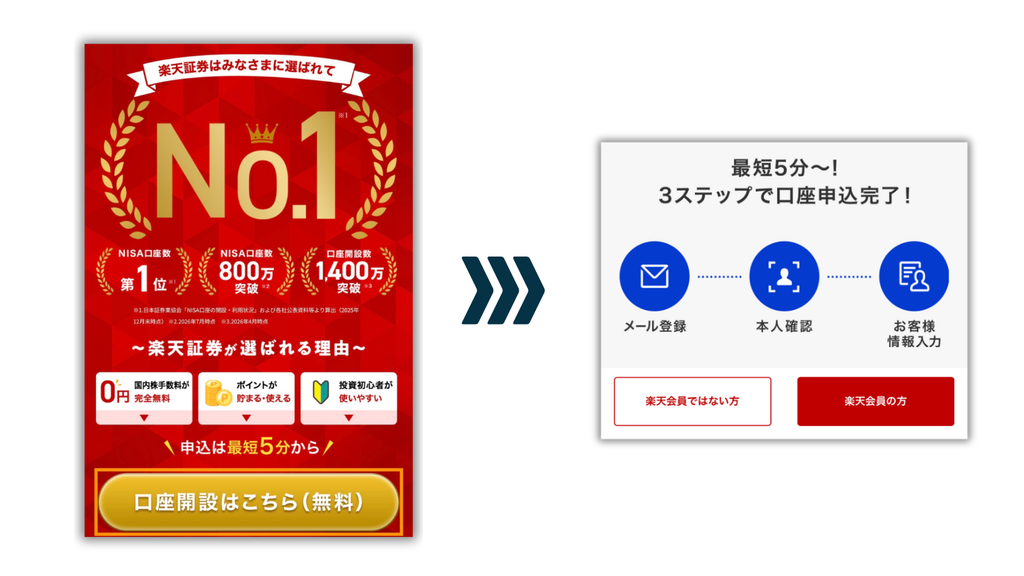
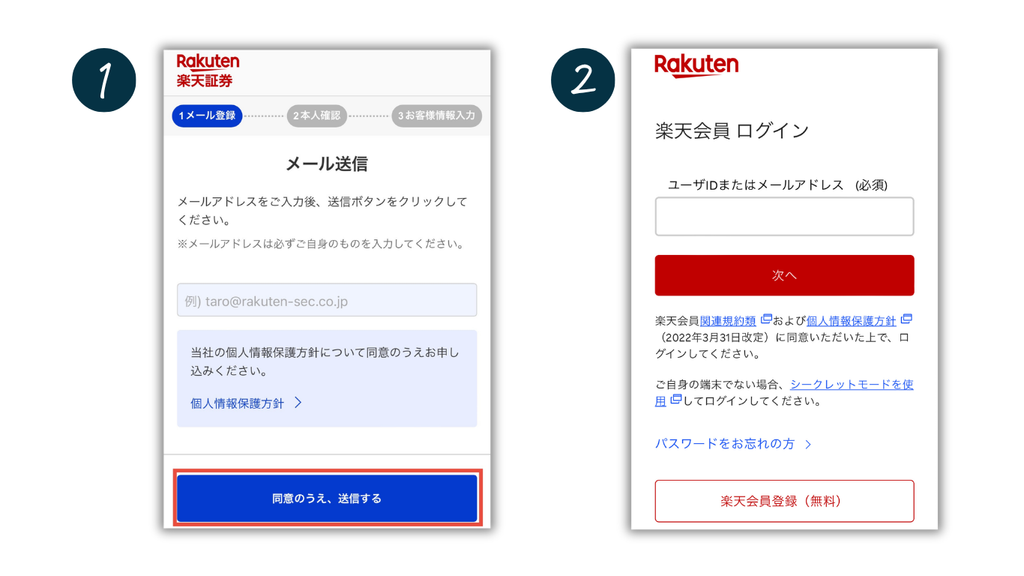
- 楽天会員ではない方:メールアドレスを登録
- 楽天会員の方:楽天のユーザーIDでログイン
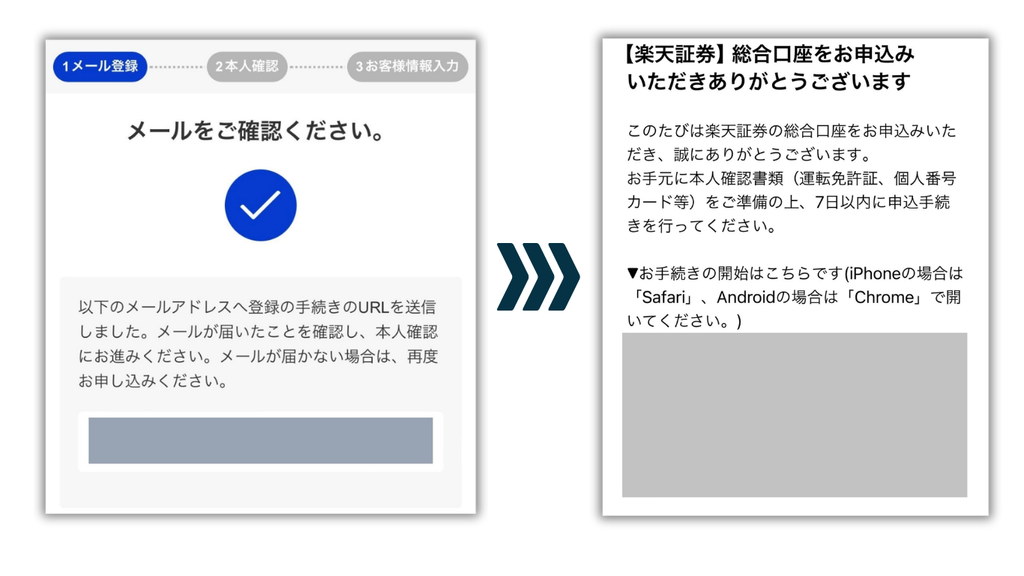
届いたメールのURLから、本人確認へ。
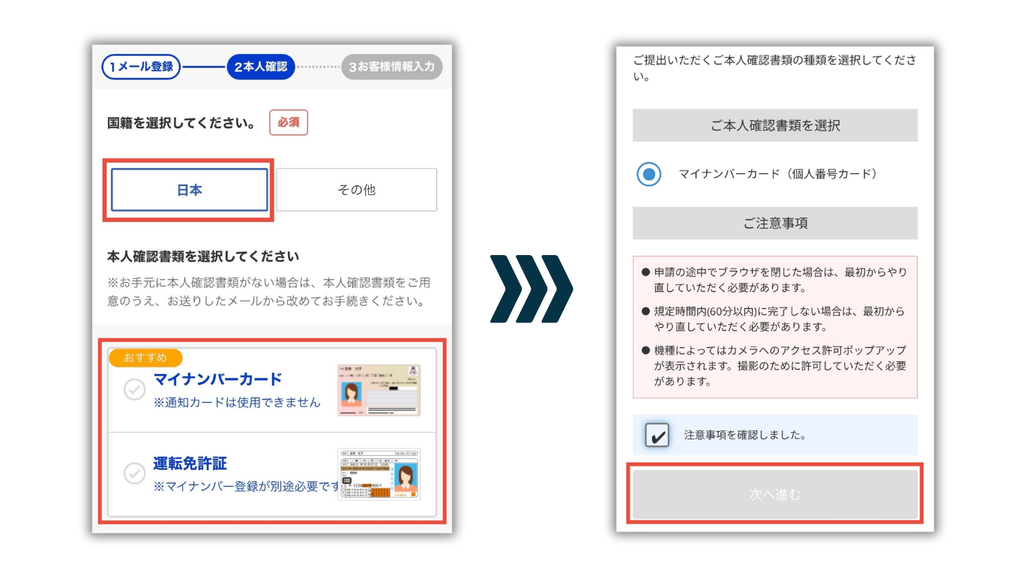
国籍と本人確認書類を選び、注意事項を確認して【次へ進む】
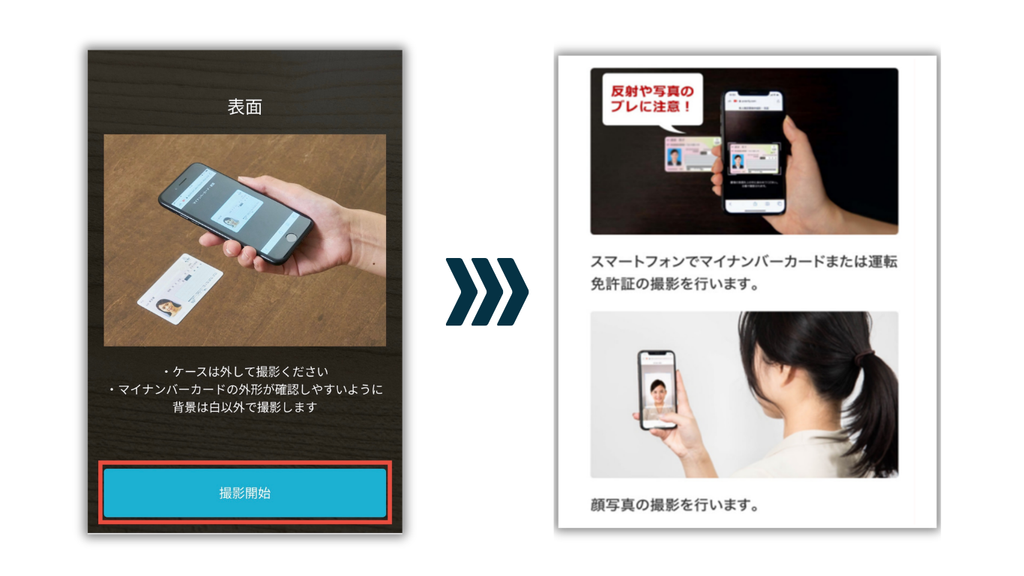
画面の案内に沿って、本人確認書類と顔を撮影。
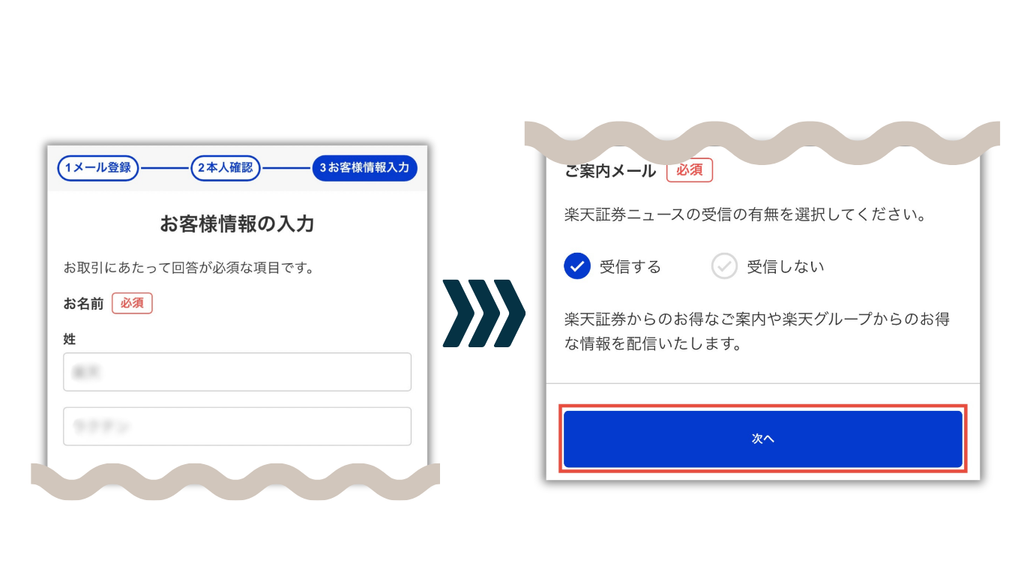
氏名などの必要事項を入力し、案内メールの受信設定を選んで【次へ】
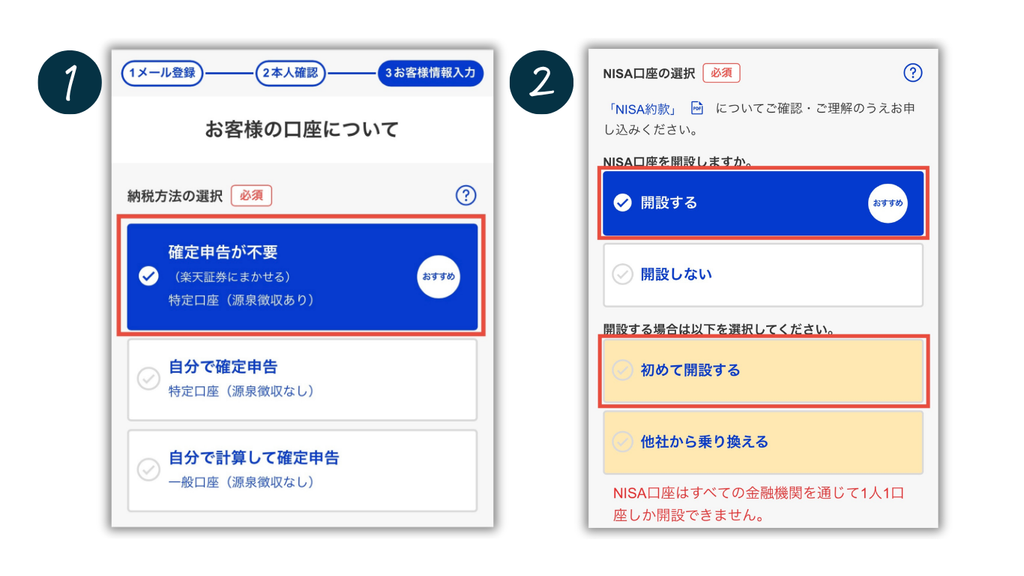
- 納税方法の選択
- 【確定申告が不要】が手間が少なくておすすめ
- NISA口座の選択
- 初めてNISAを開設する人は【開設する】
- 楽天銀行口座の申込
- 楽天カードの案内
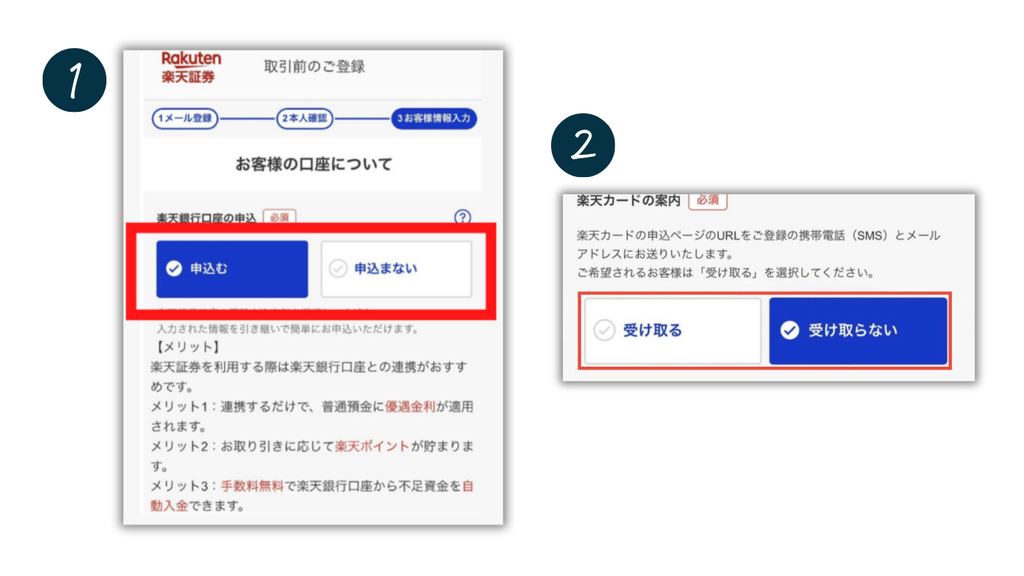
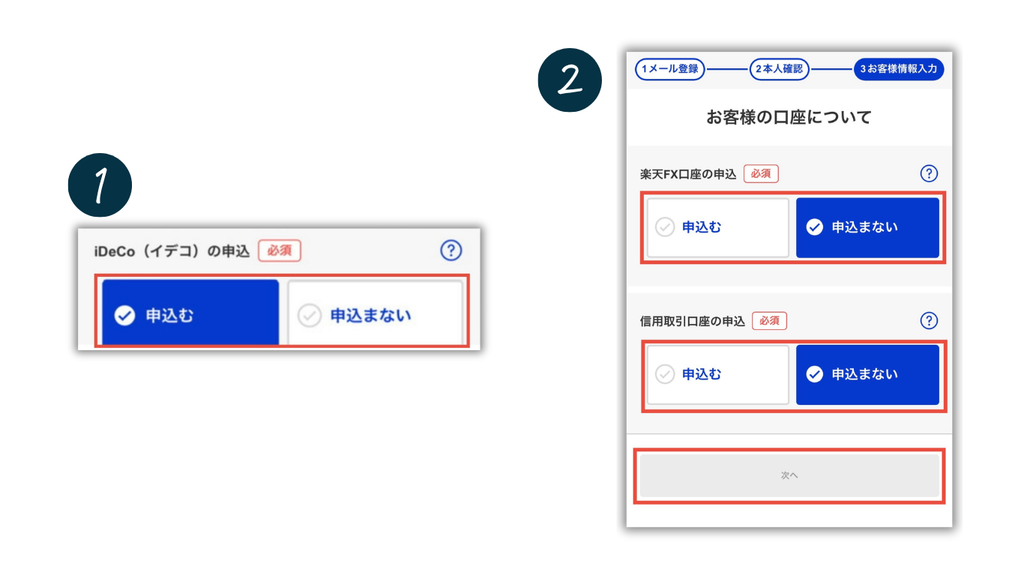
- iDeCo
- 【申し込まない】でOK
- あとから開設もできます!
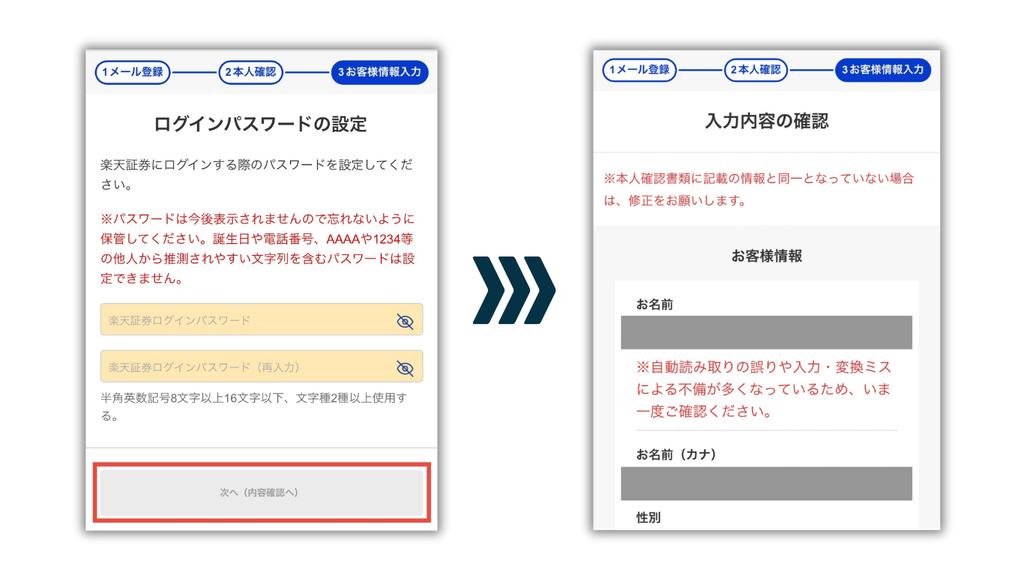
- 楽天FX・信用取引口座の申込
- 【申し込まない】でOK
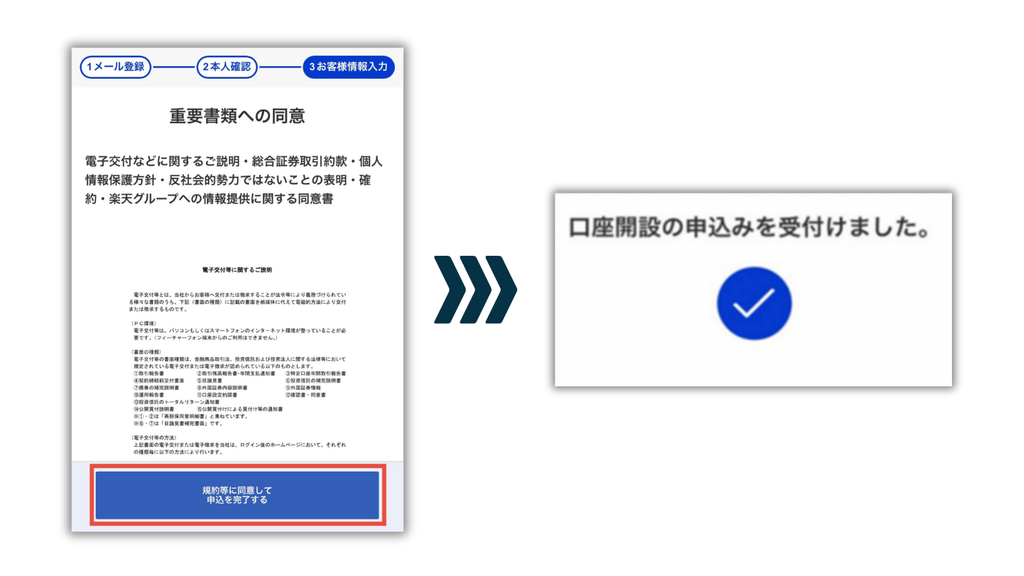
ログインパスワードを設定し、入力内容を確認。
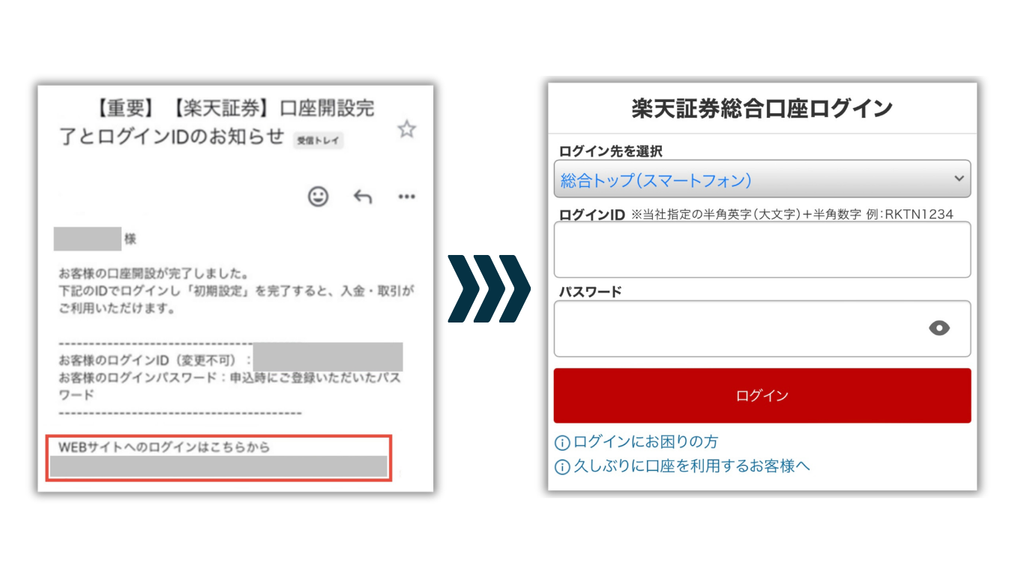
重要書類を確認し、【規約等に同意して申込を完了する】から、受付画面が出たら申込完了です。
口座開設完了の案内が届いたら、ログインIDと設定したパスワードでログイン。
取引暗証番号を設定し、確認のためもう一度入力。
忘れないようにメモしておきましょう✍️
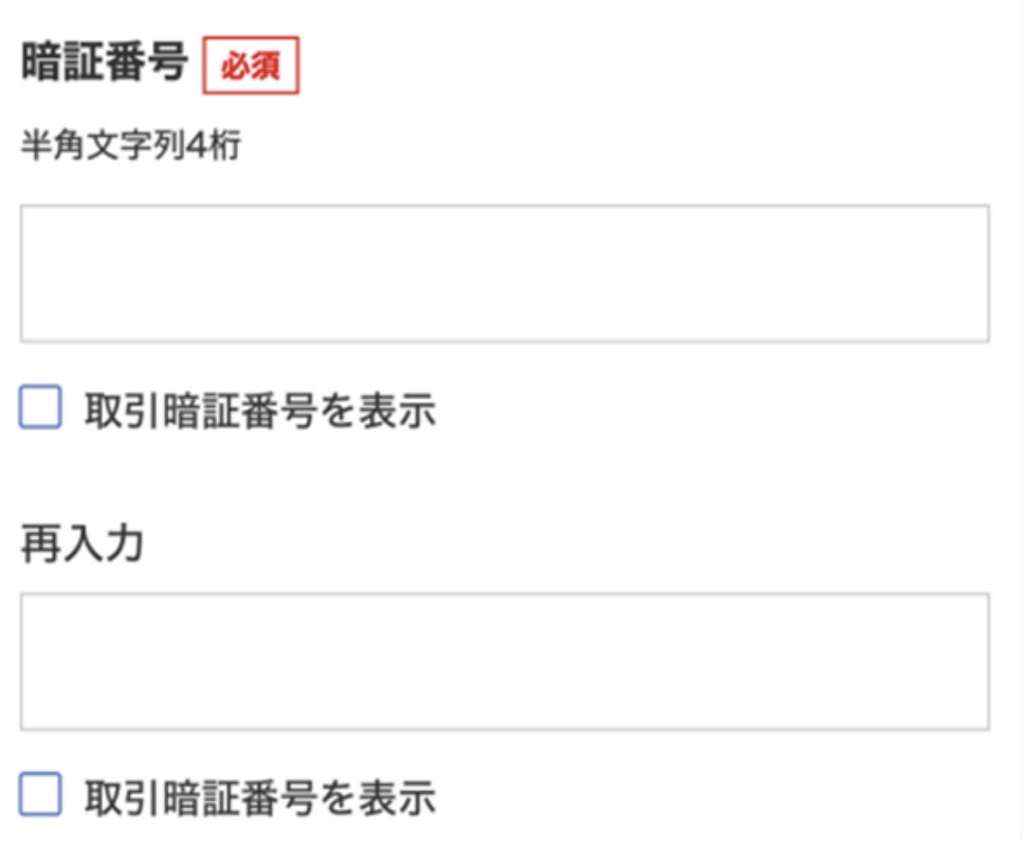
アンケートなどに回答したら、初期設定完了です!
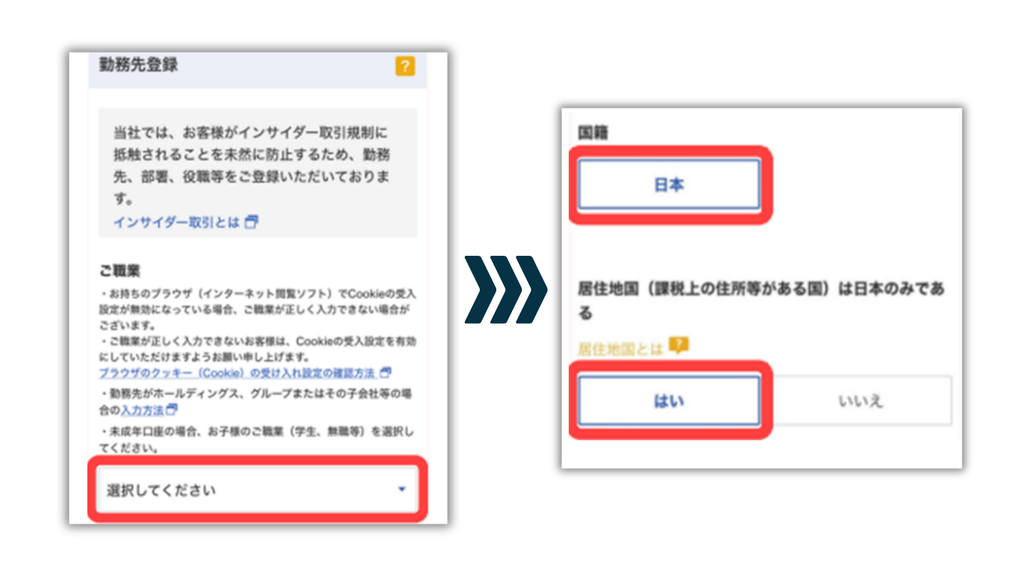
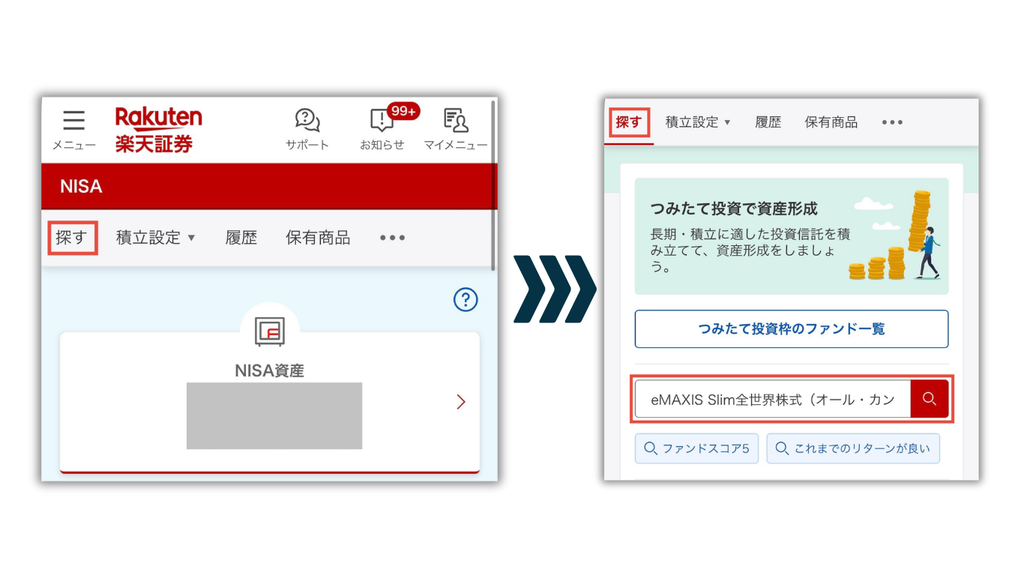
続けて積立設定も行いましょう!今回はオルカンで進めます。
公式サイトからログインして、左上の3本線から【メニュー】→【NISA】へ進む。
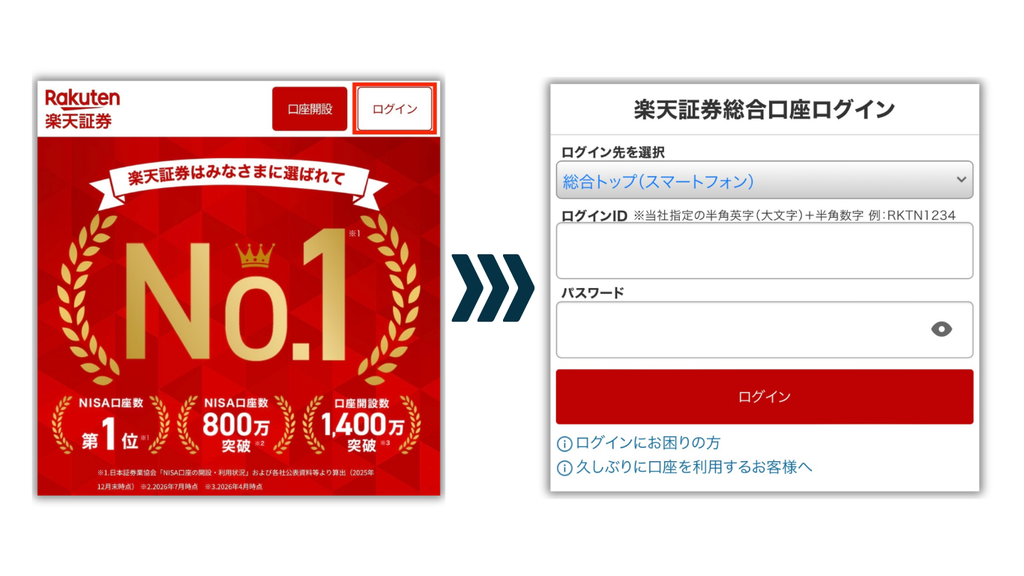
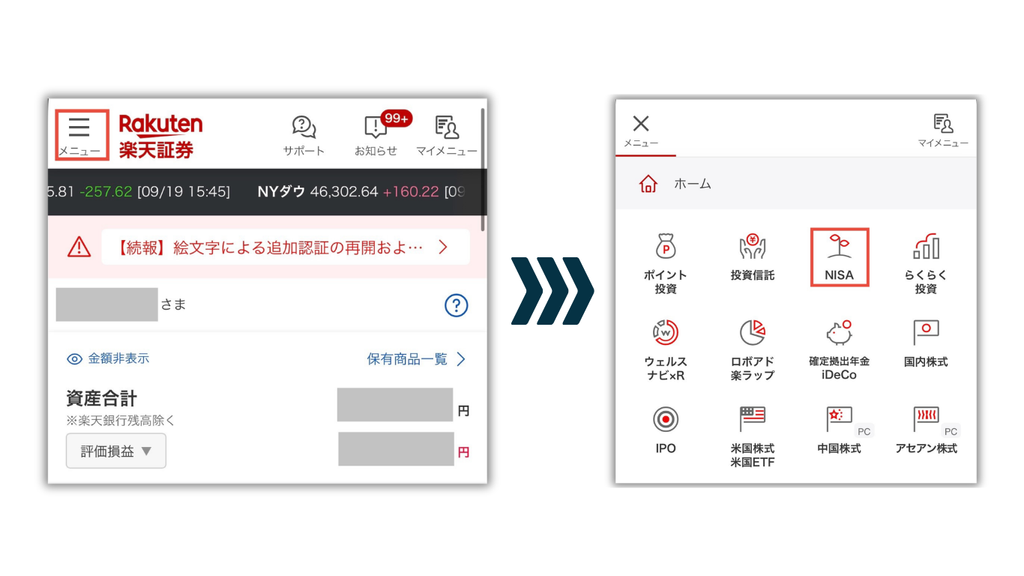
【探す】から、積み立てたい商品名を検索。
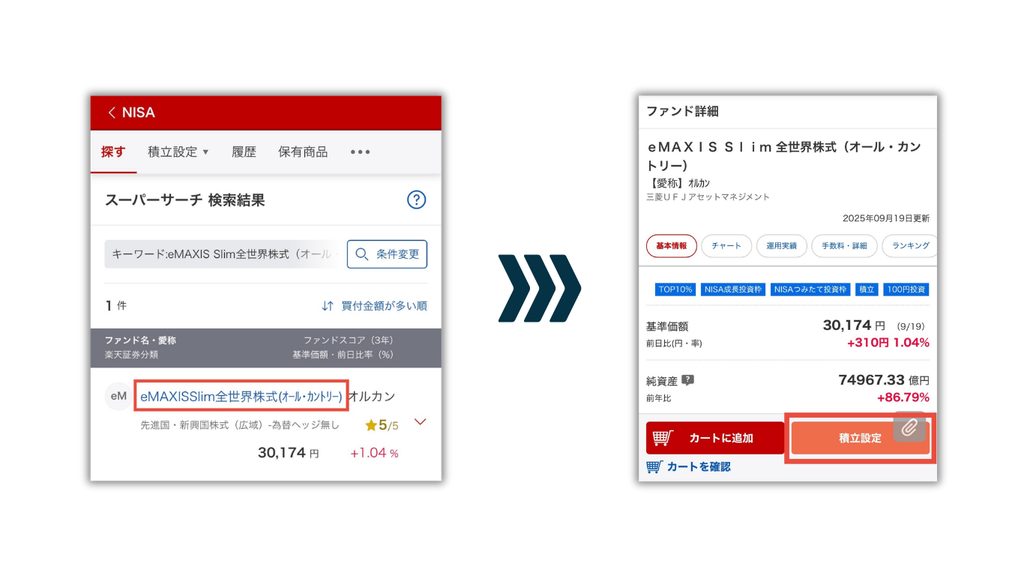
検索結果の商品名を選び、【積立設定】
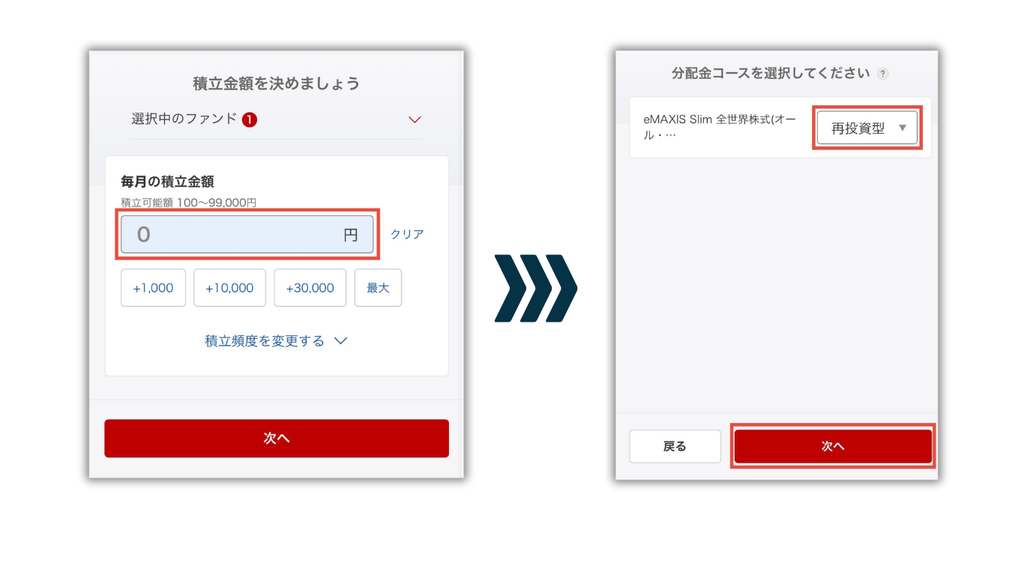
毎月の積立金額を入力し、分配金コースを選択。
僕は、複利の効果が活かせる【再投資型】を選んでいます!
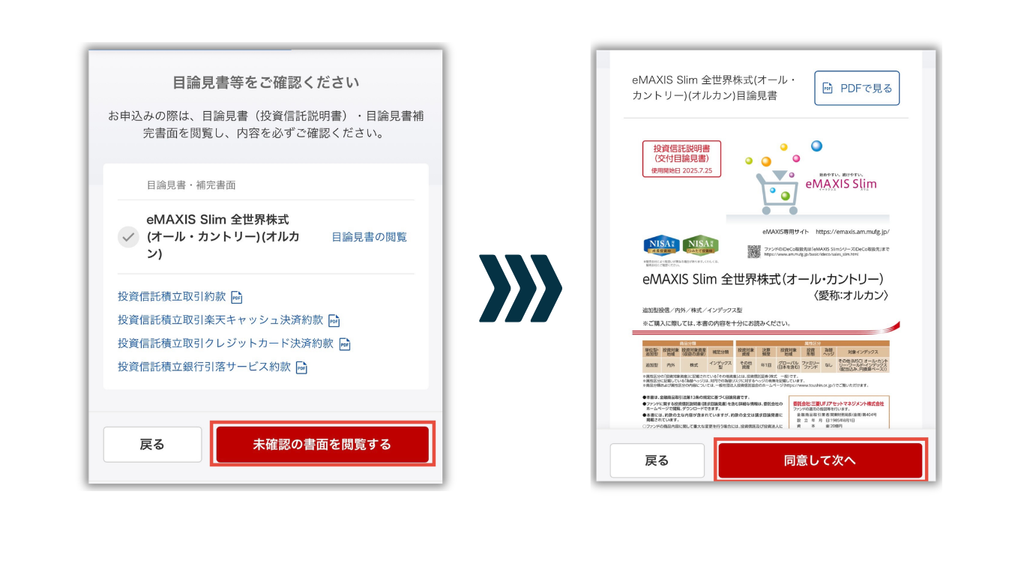
目論見書などを確認して【同意して次へ】
引落方法を選び、積立指定日と初回買付日を確認。
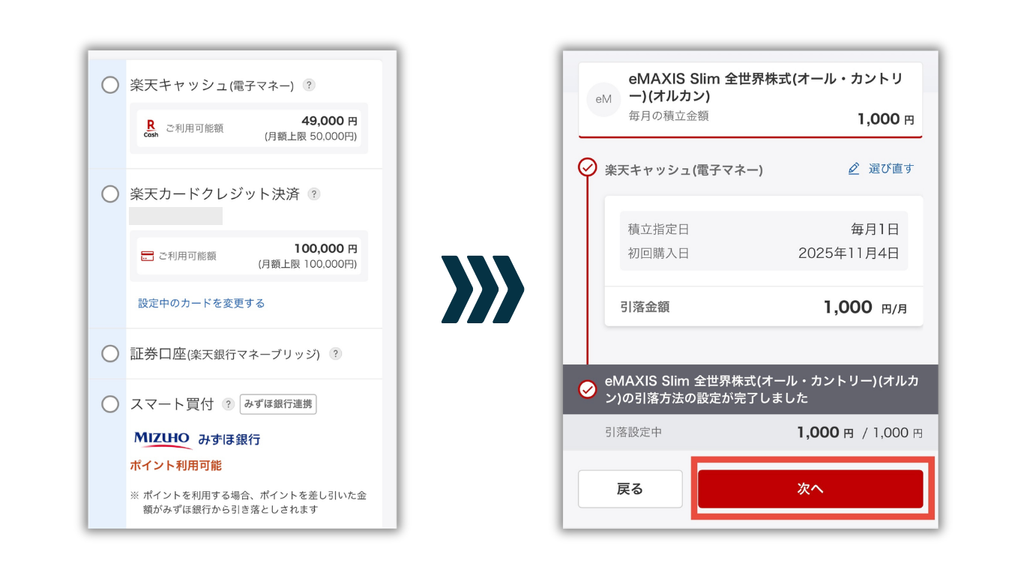
内容を確認・取引暗証番号を入力し、設定したら積立設定完了です!
ここまで設定お疲れ様でした✨
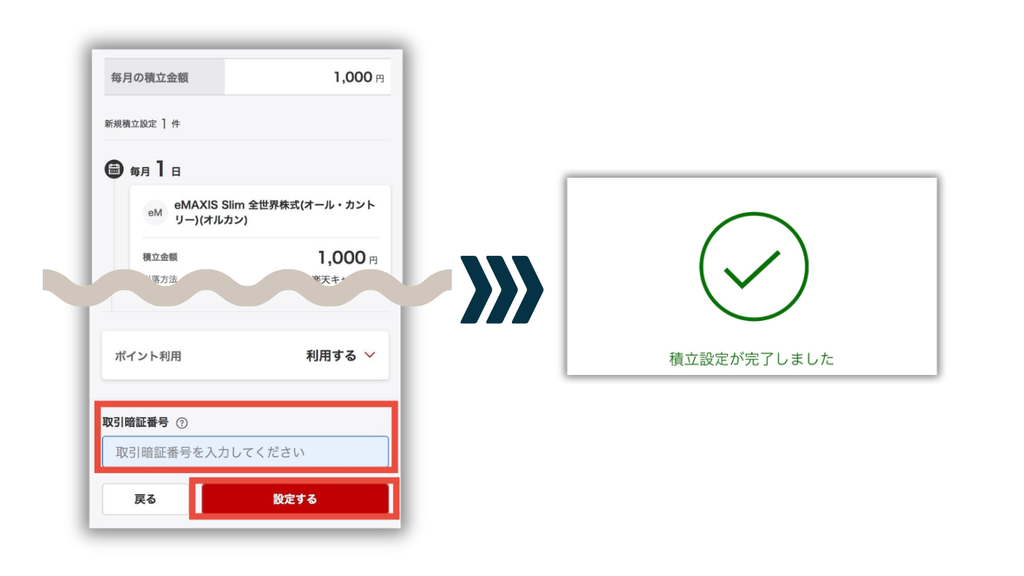
※出典:楽天証券「口座開設の流れ」(かんたん4STEPでお取引!)/「NISA口座開設の流れ」/「投信積立 操作ガイド」
\📱スマホで申し込み最短5分/
💳 「口座を開いたら次は?」最初にやっておきたい3つの設定
口座開設後は、ポイントの利用・クレカ積立・楽天銀行との連携を設定しましょう。
一度設定してしまえば、毎月することはほとんどありません
楽天ポイントで投資できるポイントコースにする
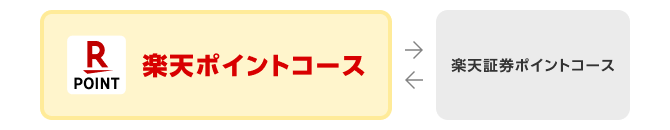
楽天ポイントで投資するには、「楽天ポイントコース」の設定が必要です。
SPUの条件でもあるので、最初に確認しておきましょう👌
※2020年5月17日以降に「楽天会員の方」を選んで口座開設した場合は、デフォルトで「楽天ポイントコース」が設定されています。出典:楽天証券「ポイントの積立利用設定 操作ガイド」STEP ①・②
楽天カードでクレカ積立を設定する
積み立てたい投資信託の商品ページで、引落方法を「楽天カードクレジット決済」にします。
翌月から積立を始めたい方は、毎月12日までに設定を済ませましょう。12日を過ぎると、開始は翌々月になります。
口座区分を「NISAつみたて投資枠」にするのも忘れないでください。
※出典:楽天証券「楽天カードクレジット決済」/「積立設定の変更 操作ガイド」『毎月12日が翌月のお申込み締切日となります』
楽天銀行とつないで普通預金金利を上げる
楽天銀行も使う方は、公式サイトから楽天証券との無料の連携サービス「マネーブリッジ」を設定しておきましょう。
楽天銀行の普通預金に優遇金利が適用され、残高1,000万円以下の部分は年0.48%(税引前)になります。
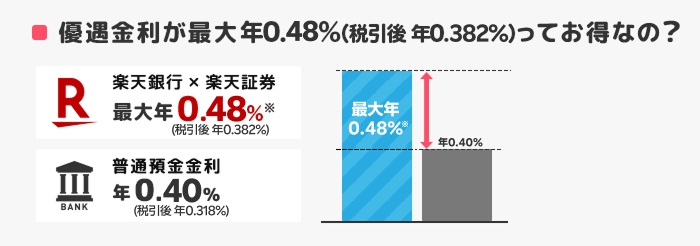
この連携は、先ほど紹介した楽天市場のポイントアップ(SPU)に必要な設定の一つでもあります💡
※2026年10月1日時点。金利は変動します。出典:楽天証券「マネーブリッジ」
❓ 楽天証券のNISAでよくある質問
ログインできないときはどうすればいいですか?
まずは、楽天証券の「ログインにお困りのお客様へ」を確認しましょう。
IDやパスワードが分からないときは、再通知や再設定ができます。SMSでログインIDを確認することもできます。
ログインIDはこのあとも使うので、忘れないよう安全な場所に保管しておきましょう
NISAで売るときに手数料はかかりますか?
投資信託は、ファンドによって売るときに費用がかかる場合があります。
「信託財産留保額」と呼ばれる費用があるか、ファンドの説明で確認できます。
買う前に、売るときの費用も確認しておくと安心です
※出典:楽天証券『ログインにお困りのお客様へ』/『投資信託にまつわる費用について』
🌱 「やっと投資できた」の一歩を口座開設から始めよう
投資を始める準備が整うと、将来に向けて「これからできること」がひとつ増えます✨
僕も離婚後は、「来月、本当に借金せずに生活できるのかな?」と、毎日お金のことばかり考えていました…。
家計を整えて、初めて投資に回せたときは「やっと、ここまで来られた」という安堵感がありました。

その後も家計を整えながら積み立てを続け、今では娘との旅行を楽しみつつ、将来にも備えられるように✨
口座を作っておけば、あとはいつでも始められます。無理なく続けられる額から積み立てましょう👌
\無料で口座開設/
開設前に、最新キャンペーンも確認しましょう!
\📱スマホで申し込み最短5分/
※日本証券業協会「NISA口座の開設・利用状況」および各社公表資料等より算出(2025年12月末時点)
※本記事は情報提供を目的としたもので、特定の金融商品・銘柄をすすめるものではありません。
※投資には元本割れのリスクがあります。掲載している個人実績・シミュレーション・過去データは、将来の運用成果を保証するものではありません。最終的な投資判断はご自身で行ってください。