NISAはやってみたいけど、そもそも投資に回すお金の余裕がない…
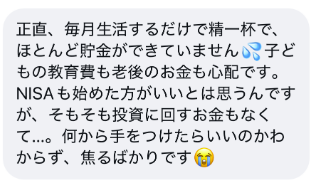
『NISAが大事なのは分かる。でも、元手がない』
この悩みは、実際にDMでも届きます。
僕も同じく、離婚で財産をすべて失い、当面の生活のお金すら足りませんでした。投資でお金に働いてもらうなんて夢のまた夢。
なので、当時はお金系のインフルエンサーの人の投稿を見ては、
いいなぁ。自分もいつか投資で将来のお金を増やしたい!
そう思いながら、羨ましく見ていました(まあ、今でも羨ましく見てますけど😅)。
でも、大丈夫。僕もそこから副業(今では本業)などやって、4年で資産1000万貯めることができました。
この記事では、僕が実際にやった3つのSTEPをお伝えします👌
当時の僕のように投資に回す元手がない人は騙されたと思ってぜひ、参考にして試してみてください!!
🚀 利回りではなく毎月の入金額で資産に差がつく
投資に回す「原資を稼ぐ」という話をする前にまず1つ覚えておいてほしいことがあります。
最初に僕から伝えたいのは、資産を早く、そして大きく増やすには、入金力を高めることが必須だということ。
👇たとえば、年利5%で20年積み立てた場合を例にしてみます。
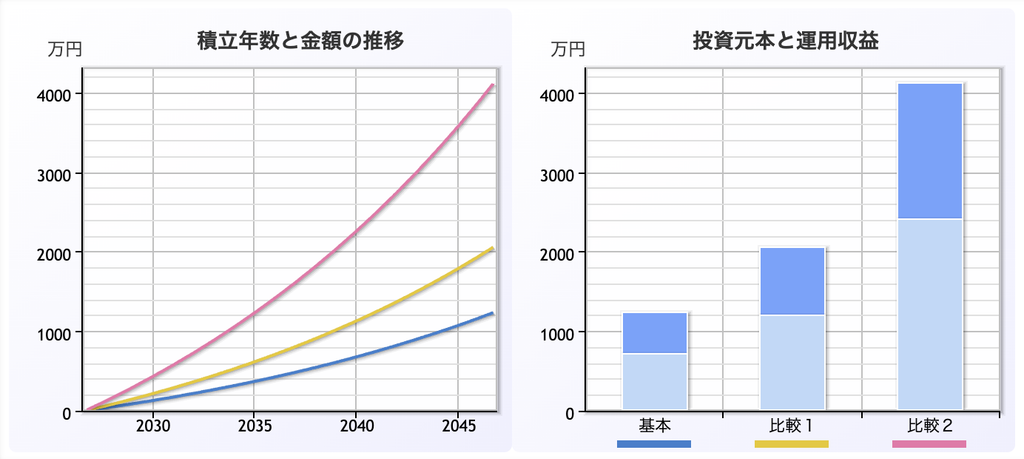
| 毎月の入金 | 20年後 | 入れた元のお金 |
|---|---|---|
| 月3万円 | 1,217万円 | 720万円 |
| 月5万円 | 2,029万円 | 1,200万円 |
| 月10万円 | 4,058万円 | 2,400万円 |
このように同じ利回りでも、毎月の入金額で将来の資産は、こんなに大きく変わるんです。
※グラフは楽天証券「積立かんたんシミュレーション」、表は金融庁「つみたてシミュレーター」の試算結果をもとに作成。いずれも年利5%・積立期間20年を想定しています。計算方法や端数処理により、結果に差が出る場合があります。
※将来の運用成果を保証するものではありません。投資には元本割れのリスクがあります。
つまり投資は元手が大きいほど有利で、入金する額が違えば、増えるスピードも大きく変わるということだね!
少額からでも投資を始めることはすごく大事。
でも、同時に毎月の入金額を1万円でも増やすことは、それ以上に資産を作っていく上でもっと大事なことなのです。
特にインデックス投資は、何年、何十年とかけて元手を育てていく方法。先ほどの例のように、増える量を決めるのは、利回りよりも元手の大きさ。
利回りは自分ではコントロールできないけど、入金力は自分の工夫で上げられるよ!
例えば、20年後に資産2,000万円を目指すなら、年利5%で運用できた場合、毎月約5万円の積立が一つの目安になります。
でも、毎月5万円って、普通に生活していたら簡単に捻出できる金額じゃないですよね。
だからこそ、本業以外に第2の収入源を作ることが大事なんです!
📝 投資に回す月5万円を作る3STEP
では、そもそも入金力はどう上げればいいのか。
具体的に月に5万円をつくるためには何をすればいいのか?
僕が実際にやった投資の原資を稼ぐ方法は、この3つのステップです。
特に①と②は作れる金額は人によりけりだけど、再現性高く誰でもできることなのでぜひ、やっていない人は試してみてね👌
- 固定費を下げる
- ポイ活と不用品販売で即金を作る
- 副業で稼ぐ
特に③の副業は月に5万といわず、将来的には本業を超える可能性もある方法。
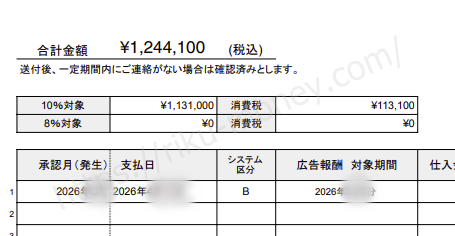
もちろん、すぐにお金が稼げる方法ではないけど、本業とは別で会社員くらいのお給料を稼ぎたい人は、副業に挑戦すべきだと僕は思っているよ!
一方で、固定費を下げれば毎月自動的に支出が減るし、ポイ活や不用品販売などは、やれば多くの人は、数万~数十万を一時的には作ることが可能です。
だからこそ、まずは再現性が比較的高い①と②から始めてみてください。
🏠 STEP①固定費を下げる
多くの人は「原資を稼ぐ=副業を始める」と思いがち。
でも、その前にまず必ず全員がやるべきなのは固定費の削減。
僕はスマホを大手キャリアから格安SIM(楽天モバイルなど)へ変えて、保険も大幅に見直すことで年間で約40万の節約に成功したよ!!
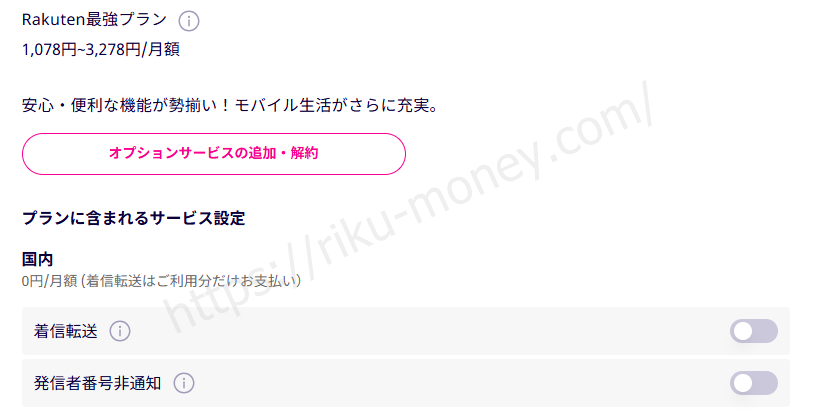
40万円は、月に直すと3万円以上。
入金力の表でいう「月3万円」の積み立てが、まるごと作れる金額です。
固定費の見直しの詳しいやり方は、別の記事で詳しくまとめているので確認して見てください。
📦 STEP②ポイ活と不用品の販売で即金を作る
離婚当時は、とにかく目先のお金が必要で、売れるものは全部売ってやれることは全てやりました💦
ここでは僕が、とりあえず目先の「即金を作った方法」をお話しします。
ゲーム機やブランド品、本など不用品をすべて売る
正直に言うと離婚するまで、僕はメルカリなどで、何かを買ったことも売ったこともありませんでした。
特に売るのは、なんかきれいに写真を撮ったり、出品文を書いたりするのが面倒だなって…。
でも当時は、とにかく目先のお金が必要だったので、生活にいるもの以外で、売れるものは全部売りました。
例えば、ゲーム機のジャンク品は「駿河屋」、任天堂Switchやゲームソフトは「メルカリ」で売りました。
他にもメルカリでは、10年くらい前に買ったプラダの財布、リーデルのデキャンタやワイングラス、あとはタニタの体重計や本、自分や娘の服など、売れるものは全部、出品。
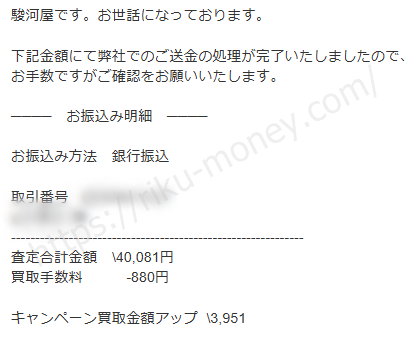
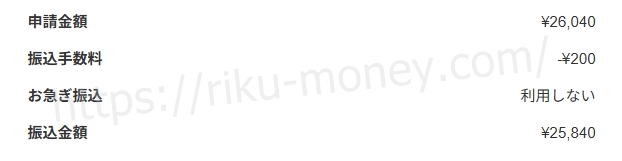
※メルカリの金額は、振込申請の履歴で確認できたぶんです。売れる金額は商品の状態・相場・時期によって変わります。
そして当時は本当にお金がなくて、実は、娘が祖父母からもらって1度しか使わなかった、おもちゃ(ロボット犬)も内緒で売ったりもしました。
正直、迷ったけど、本当に来月の生活費もままならない状態…。今、思うと申し訳ないけど、生きるために本当に必死だったんです。
ただし、注意点⚠️売る場所を精査しないと損する
1点だけ、不用品を売る際に知っておいてほしいことは、買取場所によって査定額が大きく変わることです。
有名なブランド買取会社でプラダの財布を査定に出したら、驚くくらい安くて…
でも、メルカリではその10倍で商品が売れたんです。
同じ商品でも、売る場所を選ぶだけで手元に残るお金が変わります。
だから1か所の査定だけで決めないことが大事ですね。
出品はたった数分で終わる
出品が面倒くさそうで、文章を書くのも苦手です…
僕もまさにそうでした。でも実際にやってみると、思っていたよりずっと簡単です。
僕がやったのは、この3つだけ。
- 写真
- 照明も使わず、自宅の机に置いてスマホで撮っただけ
- 出品文
- 商品の特徴をChatGPTに調べてもらって、文章をコピペするだけ
- 梱包と発送
- 100均のメルカリ用の段ボールやプチプチ付き封筒を使って、コンビニや郵便局から発送
それに、「こんなの売れないでしょ」と思うものでも、誰かにとっては必要なものだったりします。
大きなお金を作ることはできないけど、「何かを始める一歩に必要なお金」を作るには超現実的な方法だよ。
ポイ活で月2〜3万円
不用品販売と並んでやっていた即金づくりが、ポイ活です。
月に2~3万くらいなら、ポイ活が断然おススメ!
僕がポイ活でメインでやっていたのは、クレジットカードの新規発行でした。
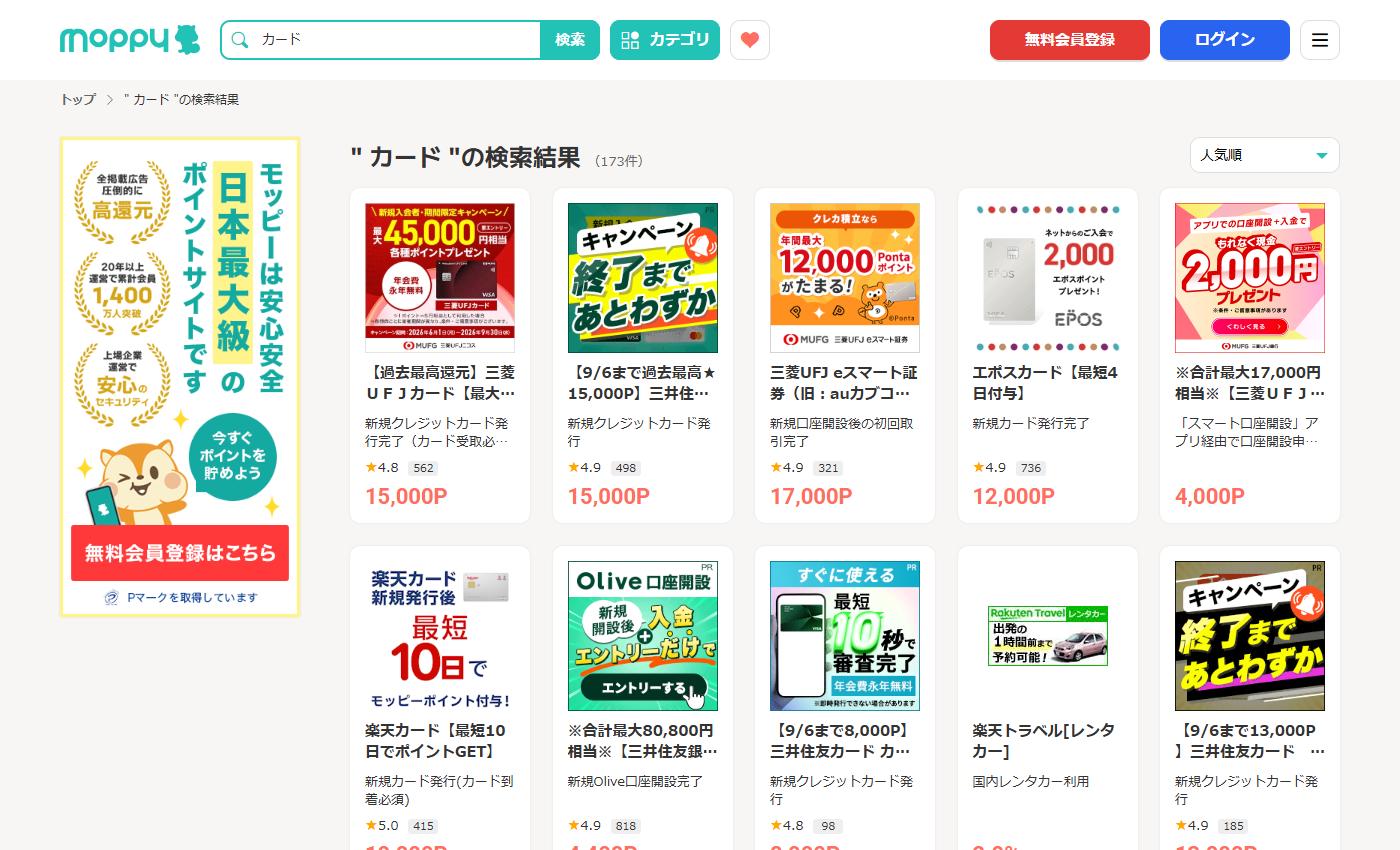
年会費無料のカードでも、新規発行で数千円〜1万円以上のポイントがもらえるものがあります。
実際に僕も1か月でクレジットカードを2~3個新規で作りながら、他にも自分ができそうなものがあれば、都度やっていました。
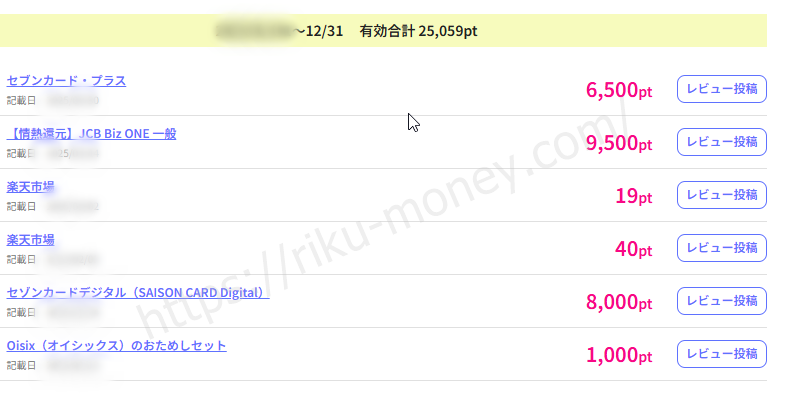
僕は副業のスクールに入るお金はポイ活で捻出したよ✨誰でも数分で、できるのにやらないのは本当にもったいない!
👇どの案件を選べばいいか、サイトの登録の仕方や具体的に僕がやっていたことは、こちらで詳しく書いています。
※画像は2026年9月3日時点の掲載例です。獲得ポイント数・対象条件・付与時期は案件ごとに異なり、変更・終了する場合があります。申し込み前に各案件の詳細をご確認ください。
🌱 STEP③副業に挑戦する
いよいよ最後のSTEP③の副業です!
STEP②と違って、一時的にではなく、継続した収入を大きく増やせる可能性があるのが副業の強みです。
僕はSNS運用代行から始めて、5か月目に会社員のときと同じくらいの収入を得ることができたよ!
稼げる金額が増えたおかげで、生活費に使って残ったお金を使って、投資をスタートすることもできました。
ここでは、始めたきっかけから、うまくいかなかったことまで、僕の実体験をお伝えします。
きっかけは、在宅で稼いでいた元同僚
僕が副業を始めたきっかけは2つあります。
- 離婚後、時短勤務に切り替えてお給料が下がって、生活も苦しく娘との未来が全く見えなかった
- 元同僚が、退職して在宅で会社員時代以上の収入を稼いでいた
正直、その同僚がうらやましくて仕方なかったし、自分も在宅で会社員くらいのお給料を稼ぎたい!と本気で考えるきっかけになりました。
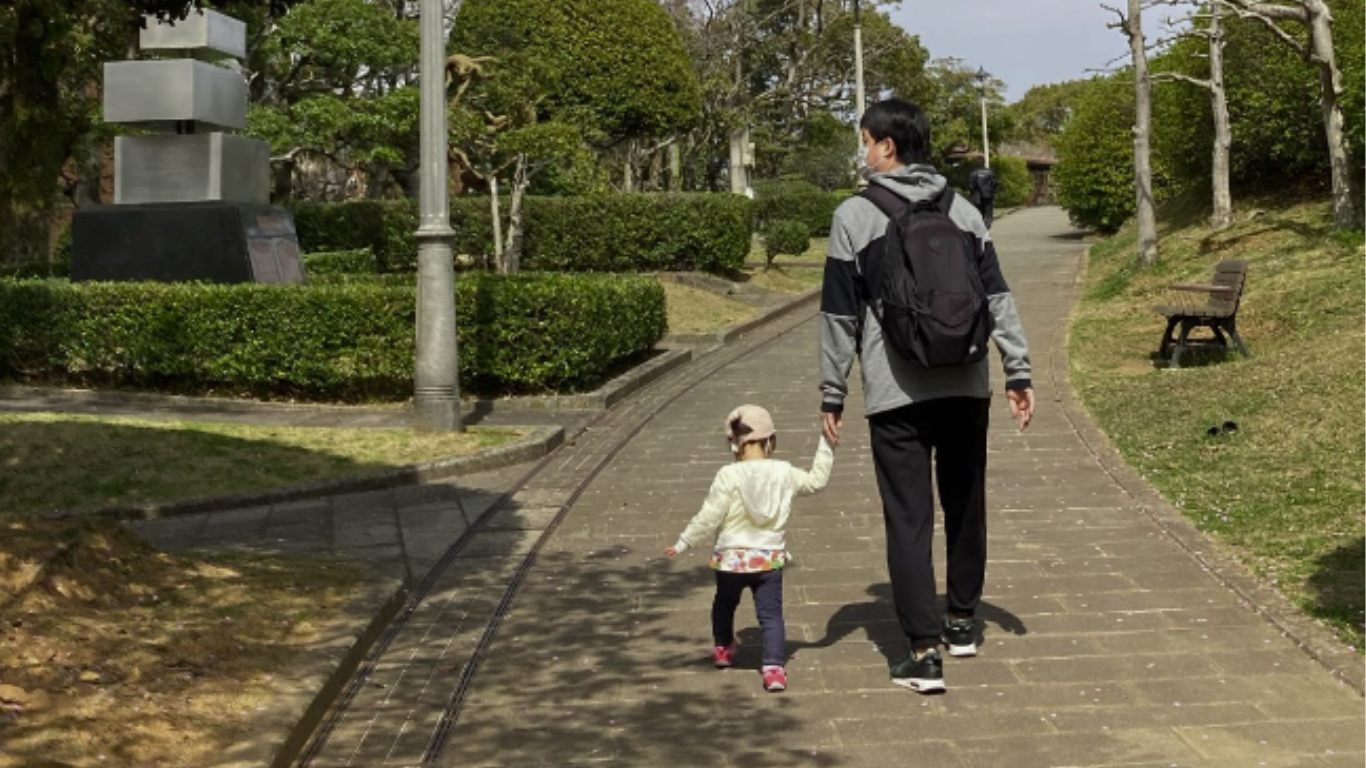
時短勤務では生活費もままならない。それでも「娘のやりたいことを叶えたい」と思ったのが、僕が副業を始めた理由です。
もっと詳しく知りたい人はコチラの体験談記事も参考にしてみてくださいね👇
5か月目に会社員のお給料超え!
ちなみにSNS運用代行とは、クライアントから依頼を受けて、納期までに仕上げる仕事です。
スクールの費用は、分割で毎月約2万円。最初はその支払いを、ポイ活で何とか作る日々でした。
本業に子育て、慣れない家事が重なって、体力的にもかなりしんどかったです。
今では、他のSNSを使った仕事に切り替えていますが、当時は自分が副業で会社員くらいのお給料を稼げたことが本当にうれしかったです。
ただ、成果が出ない期間は必ずあります。でも、そこを越えると一気に伸びるんです。
だからはじめの3か月から半年は、トレーニング期間と割り切ってコツコツ積み上げることが大事です。
なぜなら成果が出るまで時間がかかり、稼げる保証もなく、収入も安定しないからです。
そして始めるなら、覚えておいてほしいことが1つあります。
それは、稼げる人とは、すごく頭がいい人や特別な能力がある人ではありません。
「やめなかった人」です
僕も最初から自信があったわけではなく、失敗しなかったわけでもありません。たくさん、迷ったし、うまくいかない日もたくさんありました。
でも、結果が出ないときでも「やめなかったこと」
多くの人は才能がないのではなく結果が出る前にやめてしまう。
そしてもうひとつ成功する人は学ぶ姿勢を持っています。そして、「うまくいっている人から学ぶこと」です。
自分が知らないことを認めて、お金を使ってでも、うまくいくやり方を学ぶ。それを素直に実践する。
これができる人は本当に強いし、僕の周りで大きく稼いでいる人全員の共通点でもあります。
成功は一発逆転じゃありません。正しい知識と小さな継続と何度もの軌道修正の積み重ねです
だから今もし自分は向いていないかもと感じていてもまだやめないでくださいね!
\💡僕が学んだSNS運用のスクール/
※副業の成果には個人差があります。記載の期間・金額は僕個人の実例であり、同じ成果を保証するものではありません。
❓ 原資を稼ぐ前によくいただく質問
時間がなくても副業でお金を稼げますか?
はい。この記事で紹介したSTEP②は時間がかかりません。
不用品は1品数分で出品できます。ポイ活もクレカ発行は10分程度あればできます。
STEP③の副業は何をやるかにもよりますが、毎日一定の時間がかかります。ただ、個人的には「時間は自分で作るもの」だと思っています。
ポイ活でクレジットカードを一気に作っても大丈夫ですか?
作りすぎには注意が必要です。
僕は基本、月2枚、多くても3枚までにしていました。
一度にたくさん発行したり、発行と解約をくり返したりすると、今後のクレジットカードを作る際に審査に影響することがあります。また、僕は年会費が初年度無料のクレジットカードを発行して、翌年前に解約するやり方もやりませんでした。
お金をかけずにできる副業はありますか?
まずはSTEP②をやってみてください。
そのうえで副業を始めるなら、何をやるかにもよりけりですが、本気で月に数万~数十万以上稼ぎたいのであれば、僕はスクールやコンサルなどを受ける方が、独学でやるより効率よく稼げると思います。
ただ、中には詐欺に近いようなスクールもあるので、見極めは非常に重要です。実際に実績を出している人が多い(顔出しなどで)スクールなどは、比較的安心できるかなとは思います。
1番いいのは、実際に自分の知り合いなどで、稼いでいる人に聞く、その人が入っているスクールやコンサルを受けることが失敗しづらいと思いますよ!
🍀 作ったお金は寝かせずに、次の一歩へ
ここまでは、原資を稼ぐというテーマで実際に僕がやったことをお伝えしました。
でも、稼いだお金をそのまま生活費や遊びに回すだけではなく、本当に大事なのは「お金に働いてもらう」ということ。
一番大切なのはここで作ったお金をただ使うのではなく、出来る限り投資へ回すこと。
なぜなら、NISAなど投資は、入金力が上がるほど将来の結果が大きく変わるからです。
原資を作って、毎月投資に回せるお金ができると、見える景色が変わります。
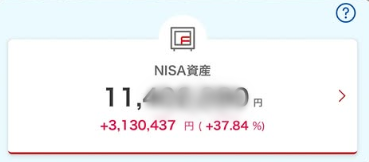
そのためには、まず目指すのは、本業だけに頼らない「第2の収入源」を持つこと。
そして、元手を作り積み立てる金額を増やして「複利の力」を使って資産を作っていくことです。
まずは収入を増やす。そして、その一部を投資に回せるようになると、お金の増えるスピードは一気に変わります。
👇原資を稼いだ後に投資で「お金に働いてもらう」やり方は、次の記事で僕が実際にやっている方法をお話ししますね✨
焦らなくて大丈夫です。でも、何もしなければ現実は何も変わりません。
まずは+月5万円を目標に。固定費の見直しから始めてみてくださいね!🌱
シリーズの全体地図は、ロードマップの記事にまとめています。
\40代で貯金ゼロから、4年で資産1,000万円/
- 40代で貯金ゼロから僕が4年で作った「資産1000万円まで」の現実ロードマップ
- インデックス投資と原資を作る入金力の考え方
\📧登録はたったの30秒/
いつでも解除できます
※特典の内容は変わることがあります。最新の内容は登録ページでご確認ください。配信は予告なく終了する場合があります。
※本記事は情報提供を目的としたものであり、特定の副業・スクール・金融商品の契約を勧誘するものではありません。
※記載の金額・期間はすべて僕個人の実例です。売却額・ポイント・副業の収入には個人差があり、同じ成果を保証するものではありません。
※税金・社会保険・各種制度の取り扱いは、ご家庭の状況によって異なります。最終的な判断は、税理士・税務署・各制度の公式窓口へご確認ください。