NISAを始めてみたいのですが、全く分かりません。どの銘柄を選んでいいのかも、投資の基礎から教えてほしい
フォロワーさんからも、実際によく届くご相談です。
僕自身も40代まで投資の経験がなく、始めたのは4年前です。
離婚したばかりの頃は、来月の生活すら心配で、「投資でお金に働いてもらう」なんて、夢のまた夢。
それでも、いつか自分も投資をしてお金を増やしたい。娘が自立するまで支えたい。お金を理由にやりたいことを諦めさせたくない。
そんな思いだけはずっとありました。
だから、副業で増えた収入の一部を初めて投資に回せたときは「やっと、ここまで来られた」という安堵感がありました。同時に、娘のためにももっと頑張ろうと思った瞬間でした。
そんな僕でも今も投資を続けられているのが、最初に設定したらあとは基本ほったらかしのインデックス投資です。
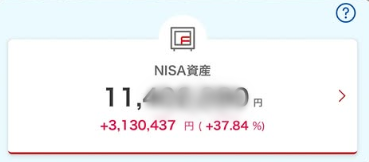
実際に僕が投資を始めて資産を築く中で得た気づきや考え方を、この記事では3つのSTEPで具体的にお伝えしますね💡
🎯 失敗の大半は防げる!銘柄を選ぶ前に決める3つのこと
最初に、投資を始める前に知っておくべき投資の三原則「分散・長期・低コスト」についてお伝えします。
難しい知識より、まずはこの3つを守るほうがずっと大事💡
①分散|1つに資金を集中させない
まずは1つ目の分散から。
1つの銘柄だけに資金を集中してしまうと、その銘柄の値動きが下がった時に、慌てて気が気ではなくなりますよね💦
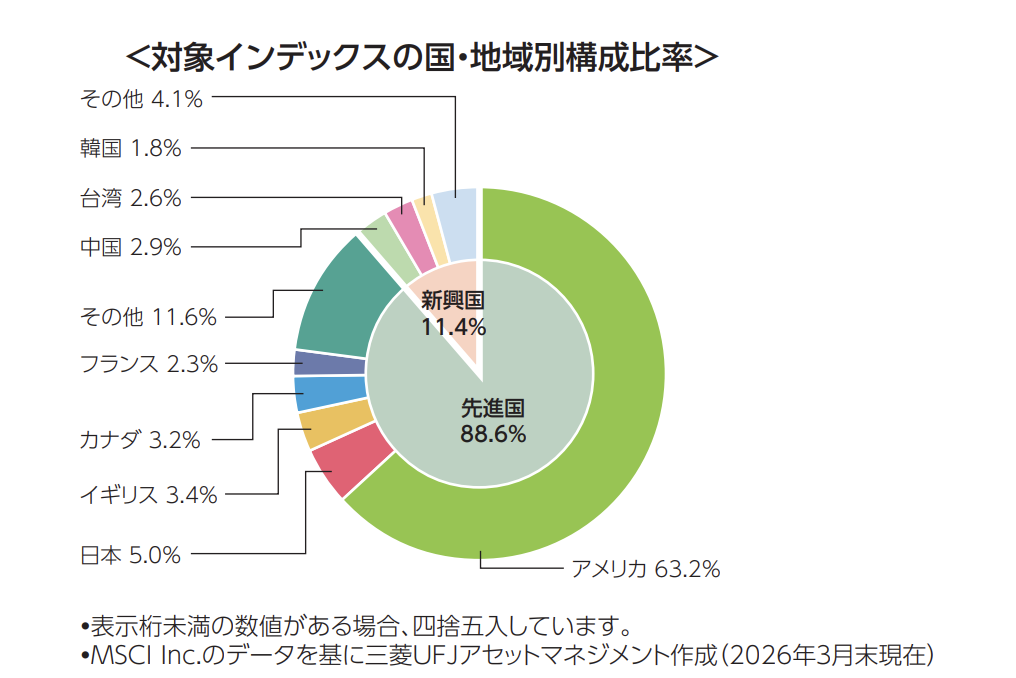
そこで役に立つのが、たくさんの会社にまとめて投資できるインデックスファンドです。
例えば、僕が積み立てているオルカン(全世界株式)なら、1本で世界中の会社に分けて投資できます。
②長期|数十年のスパンで見る
次に長期。短い期間で資産を増やすのは、僕のような素人にはなかなか難しいです。
でも長い目でコツコツ積み立てれば、話が変わります。
たとえばオールカントリーが連動を目指す全世界株式の指数は、途中で下がる年があっても、年率換算で約8%増えてきました。
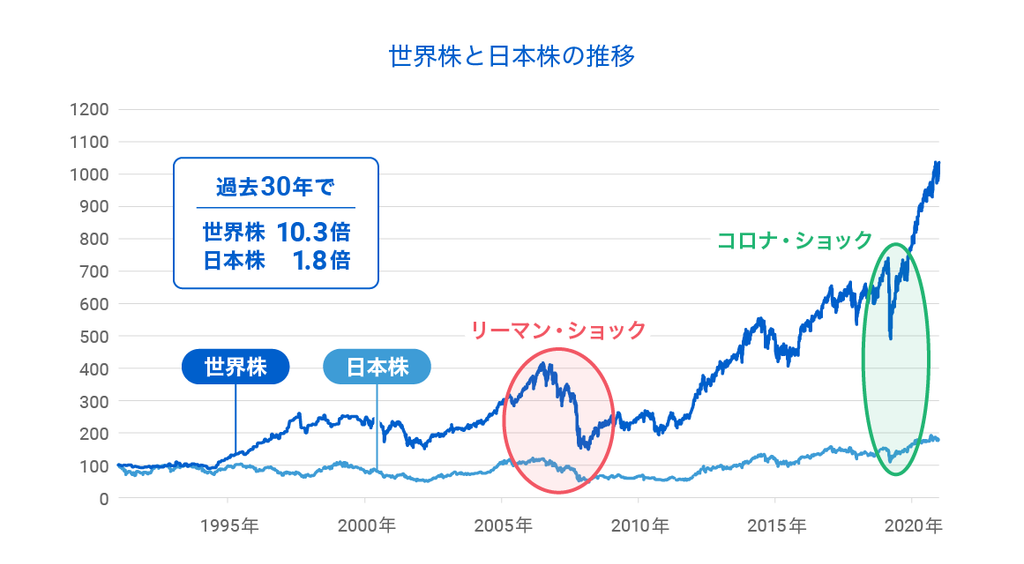
※1991年12月末〜2021年12月末の30年間における、全世界株式指数(MSCI ACWI、配当込み・円換算)の実績です。年率約8%は、SBI証券掲載の「30年間で約10.3倍」から複利で年率換算した概算です。投資信託「オールカントリー」自体の運用実績ではなく、将来の運用成果を保証するものではありません。
③低コスト|ネット証券で手数料を抑える
最後に低コスト。
投資信託は、保有中にも手数料がかかります。
つまり、手数料が高いほど、手元に残るお金は減ってしまうということ。
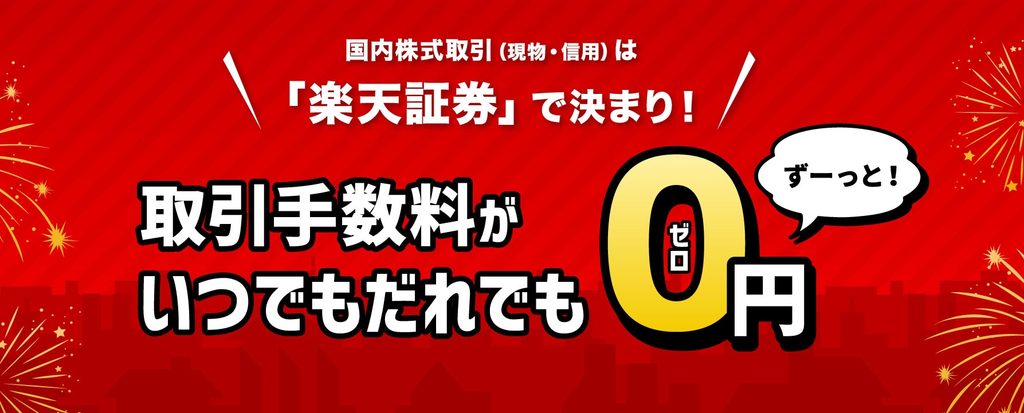
銀行や証券会社の窓口は、ネットよりも手数料が高くつきます。せっかくお金が増えても、むだに手数料を取られてはもったいないですよね。
※画像の「0円」は対象取引の売買手数料です。適用には各社所定の条件があり、投資信託の保有中にかかる信託報酬など、すべての費用が無料になるわけではありません。
📚 投資を始めるなら「何を買うか」より「なぜ買うか」を学ぼう
ここまで「分散・長期・低コスト」を紹介しましたが、もう一つ大切にしてほしいのが、自分が何に投資しているのかを理解することです。
「SNSで人気だから」「みんなが買っているから」という理由だけで選んでしまうと、値下がりしたときにどうすればいいのか分からなくなりがちです。
僕が怖いと思うのは、投資することそのものより、何にお金を入れているか分からないまま投資すること。だから、少しでもいいので最初に学ぶ時間を作ってほしいんです💡
「本やYouTubeを見ても、何から勉強すればいいか分からない」という人には、投資の考え方や選び方を学べるGFS(旧バフェッサ)の無料講座も一つの選択肢です。
僕もまず最初に本格的に投資を学んだのがこの「GFS(旧バフェッサ)」
無料の動画だけでも、めちゃくちゃ勉強になるのでぜひ、登録してみることを強くお勧めします。
僕が実際に動画を見て感じたこと、正直なデメリット、無料講座で学べる内容は別の記事にまとめました。興味がある方はこちらからどうぞ👇
📈 初めての1本にインデックス投資を選ぶ理由
NISAを始めたいけど、専門用語が多くて、画面を見ても何を選べばいいかパニックに…
僕も40代まで投資の経験がなかったので、その気持ちはよく分かります。
用語の多さで止まってしまうのは、多くの人がつまずくところです。
でも初めての1本なら、覚えることはそれほど多くありません。
先ほどの三原則を満たせるやり方として、僕が選んだインデックス投資をすすめる理由を、2つお伝えします。
企業分析も売るタイミングも考えなくていい
インデックス投資は投資信託の一種で、日経平均やS&P500などの「市場全体の値動きを表す数字」に合わせて運用する方法です。
たとえばS&P500なら、アメリカを代表する約500社の株価の動きに合わせて投資します。
NISAのつみたて投資枠で選べるものだけでも284本あり、オールカントリーや先ほど紹介したS&P500が有名です。
※金融庁「つみたて投資枠対象商品届出一覧」の指定インデックス投資信託の本数(2026年10月8日時点)
ドカンと増えない代わりに、個別株よりリスクを抑えて、長期で堅実に増やしていけます。
いちばんの特徴は、売るタイミングを考えたり、企業分析をしたりする必要が一切ないこと。
「毎月何万円積み立てる」と一度設定すれば、あとは放っておいても自動で積み立てられていくので、することがほぼありません。
忙しくても続けられるベターな方法
正直に言うと、高配当株や不動産投資など、勉強を重ねればもっと増える可能性のある方法は世の中にあります。
本気でFIREを目指す方は、その道でまったく問題ありません。
でも、子育て・家事・仕事を一人でやっていると、勉強にかけられる時間はかぎられますよね
時間がかぎられている人ほど、手間のかからない方法を選ぶべきだと僕は思っています。
僕自身も、オルカン(全世界株式)やS&P500などのインデックスファンドを中心に積み立てています👌
💰 利回りは5%で見積もる|月5万円を30年続けた場合の到達点
インデックス投資を選んだら、次に気になるのは「どれくらい増えるのか」ですよね。
僕は利回り5%前後を目安に考えています👌
月5万円を20年続けると2,029万円
👇では、月5万円を年利5%で積み立てるとどうなるかを、金融庁のシミュレーションツールで計算してみます。
| 続けた期間 | 元本 | 資産 | うち運用収益 |
|---|---|---|---|
| 10年 | 600万円 | 772万円 | 172万円 |
| 20年 | 1,200万円 | 2,029万円 | 829万円 |
| 30年 | 1,800万円 | 4,077万円 | 2,277万円 |
つまり、入れたお金が約2.3倍に増えることになります。
しかもこの月5万円は、記事①の固定費の見直しと記事②の副業で作れる金額です。

インデックス投資の利回りは、決して高くありません。ただし、初めは小さくても、時間が積み上がるとどんどん差が出てくる。これが複利の力です。
※金融庁「つみたてシミュレーター」による計算値です(年利5%と仮定した場合・2026年10月確認)。
※図は月1万円・年利3%で、20歳または40歳から60歳まで積み立てた場合の試算です。上の表(月5万円・年利5%)とは条件が異なり、将来の運用成果を保証するものではありません。
過去30年の実績は年率約8%前後
本当にそんなにうまくいくんですか…?
未来のことなので、絶対ではありません。
ただ、オールカントリーが連動を目指す指数は、1991〜2021年の30年間で年率約8%前後の利回りが出ています。
僕らは、過去のデータを見ながら「未来もそうなるのではないか」と予想して動くしかありません。
だから僕は、期待しすぎないように5%で見積もっています。
※過去の実績であり、将来の成果を約束するものではありません。
🛡️ STEP①生活防衛費を確保する
では、実際に始めるには何からやればいいのか。
最初のSTEPは、投資の前のお金の準備です。
生活防衛費だけは、先に確保してください。ここは絶対です💡
目安は生活費の半年から1年分
生活防衛費とは、急な出費や収入が減ったときに使うためのお金のこと。
目安は、生活費の半年分から1年分です。
これさえ守れば、仮に大きな下落があったところで、耐えることができます。
必ず余裕資金で行う
生活費に手をつけたり、借金をして投資したりすると、相場が下がったときに当然慌てます。
自分の生活をおびやかさない範囲で続けること。これが投資を続けるうえでの大前提です。
🏦 STEP②口座を開いて「100円から」試してみる
生活防衛費の目安が決まったら、次は口座の準備です。
口座さえ作っておけば、あとはいつでも始められます🌱
SBI証券か楽天証券|理想は両方
口座がまだない方は、SBI証券か楽天証券で開設しておいてください。
- SBI証券
- 業界最大手の安心感
- 楽天証券
- 楽天のカードやポイントをよく使う方に。管理画面も使いやすい
買える銘柄にも違いがあるので、理想は両方の開設です。
先に準備だけ済ませておくことが大事なワケ
なぜ「先に口座だけ」をおすすめするのか。
人は少しでも先に進んでいると、そのあとの行動がしやすくなるからです。
たとえば、こんな実験があります
スタンプを8個集めると1回無料になるカードと、10個集める欄があって最初から2個押してあるカード。
どちらも残りは同じ8個なのに、最初から2個押してあるカードのほうが、最後まで集める人が約2倍になったそうです。
逆に、うまくいかない人に共通するのは、先のばしグセです。いつかやろう、そのうちやろうと思って、結局やらない。
証券口座は即日では開設できず、手続きに少し時間がかかります。だからこそ、先に準備だけ済ませておくのが大事なんです。
新NISAの枠内で100円から買ってみる
実際に積み立てるときは新NISAの枠内で行います。
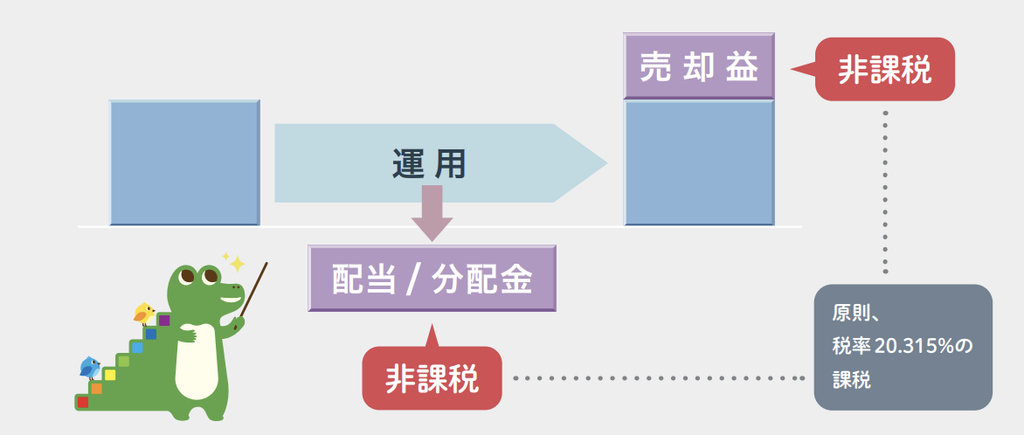
決められた枠組みの中の投資なら、増えた分に税金がかからず、しかも期限が無期限なので、自分のいいタイミングで整理できます。
そして、口座が開設できたら100円でも200円でもいいので、試しに買ってみてください。
初めは誰でもドキドキしたり、面倒だなと思ったりするものです。でも一度やっておくと勝手が分かるので、本格的に始めるときにすぐ動けるよ。
※NISAの制度内容・非課税の取り扱いは変わることがあります。最新の条件は金融庁・各証券会社の公式ページでご確認ください。
📝 STEP③下がっても淡々と積み立てる
口座を開いて積み立てを始めたら、最後に知っておいてほしいのが、相場が下がったときの動き方です。
下落そのものより、慌てて売ってしまうことが失敗のもとです💦
失敗する人の多くは狼狽売りをしている
インデックス投資で失敗する人の多くは、狼狽売り(いわゆる投げ売り)をしてしまいます。
「これ以上損がふくらむ前に、さっさと売ってしまおう」と、途中で慌てて売ってしまうんです。
でも、インデックス投資は数十年続けて増やしていくものです。
👇慌てないためにも、次に大きな下落がどのくらいの頻度で来るのかをお伝えしますね。
10年あれば大きな下落は1回や2回ある
過去をふり返れば、リーマンショックのような大きな下落は、10年というスパンで見れば1回や2回起きるのが当たり前です。
投資には、大きく増える年もあれば、「投資なんてしなければよかった」と思うような年もあります。
過去の世界株は、大きな下落を経験しながらも長期で成長してきました。
下がったときこそ淡々と積み立てる
インデックス投資は、10年どころか20年、30年という長いスパンで見ていくものです。
だから、数年の下落で「大変なことになった」と慌てないことが大事です。
世界一の投資家ウォーレン・バフェットの言葉に、こういうものがあります。
株式市場は忍耐力のない投資家から忍耐力のある投資家に資金を移す場所
下がったときこそ、むしろ淡々と一定額を積み立てていく。この姿勢がインデックス投資には必要💪
僕が実際に続けている積立のやり方
僕自身、最初からまとまった金額を投資できたわけではありません。離婚後は生活を立て直すのが先で、投資は少額から始めました。
今も、毎月必ず同じ金額だけを入れているわけではありません。基本は定期的に積み立てながら、副業の収入が増えた月には、生活に必要なお金を残したうえで追加で投資に回すというやり方です。
家計を整えて、収入を増やして、その一部を投資する。①と②で作ったお金がここでつながるんです。最初から大きな金額じゃなくていいから、自分のペースで続けていこう😊
🌀 このやり方が向かない3つのケース

ここまで読んで、自分に合うか迷っている方もいると思います。
ドカンと増えるやり方ではないので、そこは正直にお伝えしますね🌱
①短い期間で大きく増やしたい人
インデックス投資は、ドカンと増えることはありません。
そのかわり、10年、20年とコツコツ積み立てるほど、着実に育っていくのが強みです。
なので、数か月で結果を出したい人には、ちょっと向かないやり方です。
②生活防衛費を準備できていない人
生活防衛費が確保できていない状態で始めると、下落のたびに生活が揺れてしまいます。
先に記事①・②で足場を作ってから始めよう♪
③ギャンブル性の高い投資で増やしたい人
FXやバイナリーオプションのような投資を否定はしません。
ただ、やるなら軸はぶらさず、あくまで余剰資金で。
堅実に増やせるやり方を土台にせず、ギャンブル性の高いものだけで増やそうとするのは、もったいない選択だと僕は思います。
土台を作ったうえで余剰資金があるなら、常識の範囲内で挑戦する選択肢はあります。そこは自己責任で、ということですね
🌱 将来のお金だけじゃない。「今」を楽しむお金の置き場所も考えよう

ここまで紹介してきた新NISAでのインデックス投資は、僕にとって10年、20年先のお金を育てるための土台です。
でも、娘との旅行や外食など、今だからこそ楽しみたいこともありますよね。
将来のために、今の思い出を全部あきらめるつもりはありません。
そこで僕は、長期の積立投資とは別に、余剰資金の一部で不動産クラウドファンディングも活用しています。
僕の場合、クラファンで運用が終わって戻ってきたお金や増えた分を、娘との外食や旅行の足しにしているよ😊
もちろん、不動産クラファンにも元本割れのリスクがありますし、運用中は原則として自由に引き出せません。
ただし、利回りも高く、期間も数か月~1年程度のものが多いので、短期でお金を増やしたい人は、目的と運用期間に応じてお金の置き場所を分けるのは非常に効率がいいやり方です。
「そもそも不動産クラファンって何?」という方には、仕組みやメリット・デメリット、僕の使い方をまとめた解説記事も用意していきます。
❓ 投資を始める前によくいただく5つの質問
いくらから始められますか?
100円からでも買えます。
まずは試しに1回買ってみて、実際に手を動かして感覚をつかむのがおすすめです。
40代・50代から始めても間に合いますか?
結論。全然、遅くありません!
僕が始めたのも40代から。ただし、20代、30代の人とはやり方が異なるので、取り崩すタイミングなど戦略は異なります。
インデックス投資の欠点は何ですか?
ドカンと増えることはありません。個別株よりリスクを抑えた、堅実なやり方です。
10年のうちに1〜2回は、大きな下落もあります。
短い期間で大きく増やしたい人には向きません。
下がったらどうすればいいですか?
売らずに、そのまま、淡々と積み立てを続けます。むしろ、下がった時は長い目で見ると安く買えるチャンスの可能性も✨
そのために、先に生活防衛費を確保しておくのが大事です。
生活費に手をつけていなければ、下がっても待てますからね💡
NISAの積立額や保険とのバランスは、どう決めればいいですか?
毎月いくら投資に回せるかは、収入や貯蓄だけでなく、教育費・老後資金・必要な保障によっても変わります。全員に共通する「正解の金額」があるわけではありません。
自分だけで整理するのが難しければ、一度、投資がわかるプロのFPさんに相談するのも1つの効率よい方法です。僕が実際に使っているFPチームでは、保険だけでなくNISAや将来のお金についても相談できますよ🙂
🍀 今日やる1つを決めて始めてみましょう
この記事では、投資初心者がまずはお金に働いてもらうために、インデックス投資を始める3つのSTEPをお伝えしました。
いちばん大事なのは、下がっても売らずに、淡々と続けることです。そのためには生活防衛費を貯めた上で「分散、長期、低コスト」を意識すること!
僕には投資の才能も特別な知識もありません。ただ、自分が何に投資しているのかを理解して、持ち続けるだけです。
離婚後、毎日お金が不安だったころ、僕は「いつか自分も、お金に働いてもらえるようになりたい」と思っていました。
SNSで見ていた人たちのように、ほったらかしでお金が増えていく経験をしてみたかったんです。
👇ぜひ今日のうちに、次のうち1つだけでもやってみてください。
- 生活防衛費
- 生活費の半年分がいくらかを計算する(5分)
- 口座
- 証券口座の開設ページを開くだけ(5分)
- 積み立て
- 口座があるなら、100円だけ買ってみる(10分)
40代からでも遅くありません。僕が始めたのも4年前です(もう気が付けばアラフィフです💦)🌱
焦らなくて大丈夫です。でも、何もしなければ現実は何も変わりません。
👇「でも、元手がなくて」「生活防衛費が貯まっていない」という方は、まずはこのロードマップ記事にまとめている①と②から始めてくださいね!
\40代で貯金ゼロから、4年で資産1,000万円/
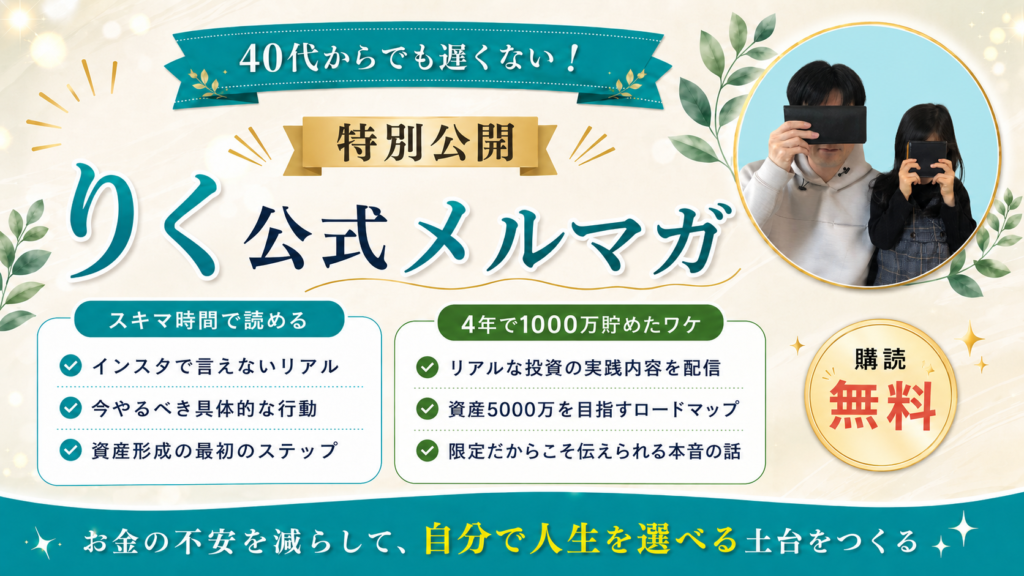
- 40代で貯金ゼロから僕が4年で作った「資産1000万円まで」の現実ロードマップ
- インデックス投資と原資を作る入金力の考え方
\📧登録はたったの30秒/
いつでも解除できます
※特典の内容は変わることがあります。最新の内容は登録ページでご確認ください。配信は予告なく終了する場合があります。
※本記事は情報提供を目的としたものであり、特定の金融商品の購入をすすめるものではありません。
※投資には元本割れのリスクがあります。記載の実績・体験は僕個人のものであり、同じ成果を保証するものではありません。
※最終的な投資判断は、ご自身の責任で行ってください。制度・税金の取り扱いは、金融庁・国税庁・各証券会社の公式ページでご確認ください。