新NISAを始めたいけど、何を買えばいいかわからない。銀行や証券会社に相談に行ったら、強引な売り込みをされるんじゃないか…。
そんな悩みを持っている人は意外と多いです。
そして実は、相談先を間違えると“本当に必要な提案”が受けられないことも少なくありません。
逆に、最適な相談先を選べば、商品の比較から制度の活用法まで、あなたに合った資産運用プランが無料で手に入ります。
本記事では、
- 新NISAやつみたてNISAの相談先の選び方
- 銀行・証券会社・IFA(独立系アドバイザー)の違い
- 相談してはいけないNGな相談先
を実際に資産運用の無料相談を何度も受けてみた僕が解説します。
結論から言うと、初心者から経験者まで幅広くおすすめできるのが「IFAに無料相談できるマネーキャリア」です。
相談者の約8割が資産運用相談目的で、売り込みなし・中立的な立場からの提案が受けられます。
あなたにピッタリの相談先がわかり、今日から新NISAをムダなく・安心して始められるようになります。
\勧誘なし!何度でも無料!女性FP多数/
資産運用や新NISAは「相談先選び」が9割を決める
新NISAを始めるとき、多くの人は「どの金融商品を選ぶか」ばかりに目が行きがちですよね。
でも実は、どこで&誰に相談するかで将来の運用成果は大きく変わります。
なぜなら、相談先によって取り扱える商品や提案内容がまったく異なるからです。
例えば同じNISAでも、
- 銀行:自社で扱う少数の商品だけ
- 証券会社:自社グループの商品が中心
- IFA(独立系):複数の金融機関の商品から中立的に提案
という違いがあります。
つまり、あなたの資産形成の選択肢を広げたいなら、中立的に比較・提案できる相談先を選ぶことが最重要です。
さらに、投資はリスクも伴うため、「経験豊富なプロ」があなたの目的や状況に合ったプランを作ってくれる環境が欠かせません。
相談先で損する人・得する人の差は数百万円以上になることも!
1回きりの相談で、その後の20年分の運用方針が決まるケースは珍しくありません。
手数料の高い商品を選んでしまったり、自分に合わないプランで非効率な運用を続けた結果、気づけば数十年の運用で数百万円の差が生まれることも珍しくないのです。
だからこそ、最初から正しい相手に相談することが大切です。
今のうちに中立的な立場のプロに相談しておけば、ムダな金融商品を選ばずに済みます。
\マネーキャリアなら何度でも無料で、売り込みなし/
新NISAの相談先は大きく3つ|銀行・証券会社・IFA
新NISAの相談先は、大きく分けて以下の3つです。
それぞれの特徴や注意点を理解したうえで、自分に合った相談先を選びましょう。
銀行|窓口で手軽に相談できるが商品は限定的
銀行では預金やローンだけでなく、投資信託や一部保険商品を扱っています。
証券外務員や保険募集人の資格を持つ担当者も多く、NISA口座開設や投資信託の提案が可能です。
- 口座を持っていればすぐに相談できる
- 銀行業務と一緒に相談できる安心感
- 取り扱い商品は限られている
- 自社または提携先の商品のみになる場合が多い
- 提案が必ずしも顧客本位とは限らない
銀行は手軽さはあるものの、選択肢の少なさが大きなデメリットです。
証券会社|専門性は高いが自社商品中心
証券会社は株式・投資信託・債券など幅広い商品を扱い、マーケット情報にも強いのが特徴です。
証券外務員や保険募集人の資格を持つ担当者が多く、NISAに関する専門的なアドバイスが受けられます。
- 市場動向や商品に関する専門知識が豊富
- 取引経験が豊富な担当者が多い
- グループ会社の商品が中心になる傾向あり
- 保険商品の取り扱いがないことも
- 担当者の転勤で長期的なサポートが途切れる可能性
専門的な知識は魅力ですが、商品の幅広さという点では中立性に欠けることがあります。
IFA(独立系ファイナンシャルアドバイザー)|中立的で選択肢が広い
IFAは金融機関に所属しない独立したアドバイザーです。
複数の証券会社や金融機関と提携しており、中立的な立場から幅広い商品提案ができます。
- 特定の商品や金融機関に縛られない
- 複数の金融機関の商品から比較提案が可能
- 転勤がなく、長期的なサポートを受けやすい
- 制度や商品の比較が初心者にもわかりやすい
- 提携先の範囲内での商品提案になる
初めてNISAを始める人から、すでに運用中の人まで、最も柔軟で中立的な提案を受けられるのがIFAです。
特に、複数の選択肢から自分に合った提案をしてほしい人はIFAに相談するのがベストです。
ここでのまとめ
あなたに合った運用プランを、特定の金融機関に縛られずに探したいなら、IFA一択です。
特に、複数の選択肢から自分に合った提案をしてほしい人はIFAに相談するのがベストです。
\何度でも無料&オンラインOK|売り込みなしで安心/
なぜIFAが新NISA相談に最適なのか?2つの理由
なぜIFAが新NISA相談に最適なのか?3つの理由は以下の2つです
① 中立的な立場であなたの資産を第一に考える
銀行や証券会社では、自社やグループ会社の商品が優先的に提案されることがあります。
しかしIFAは金融機関に所属していないため、あなたの目的や状況に合った商品だけを中立的に選べるのが最大の強みです。
- 「売り込み前提」ではなく、あなた本位の提案
- 必要ない商品や手数料の高い商品を避けられる
- 複数の金融機関の商品を横並びで比較できる
② 長期的な視点であなたの資産を育て続ける
IFAはNISA制度の仕組みだけでなく、株式・投資信託・保険など幅広い知識を持っています。
さらに運用開始後も、定期的な見直しやライフイベントに合わせた提案をしてくれるため、長期的に安心して運用を続けられます。
- 制度変更や市況の変化にも対応
- 放置せずに“今の自分に合った”運用にアップデート
- 投資初心者でも迷わず続けられる
IFAに相談するならマネーキャリアがおすすめな理由
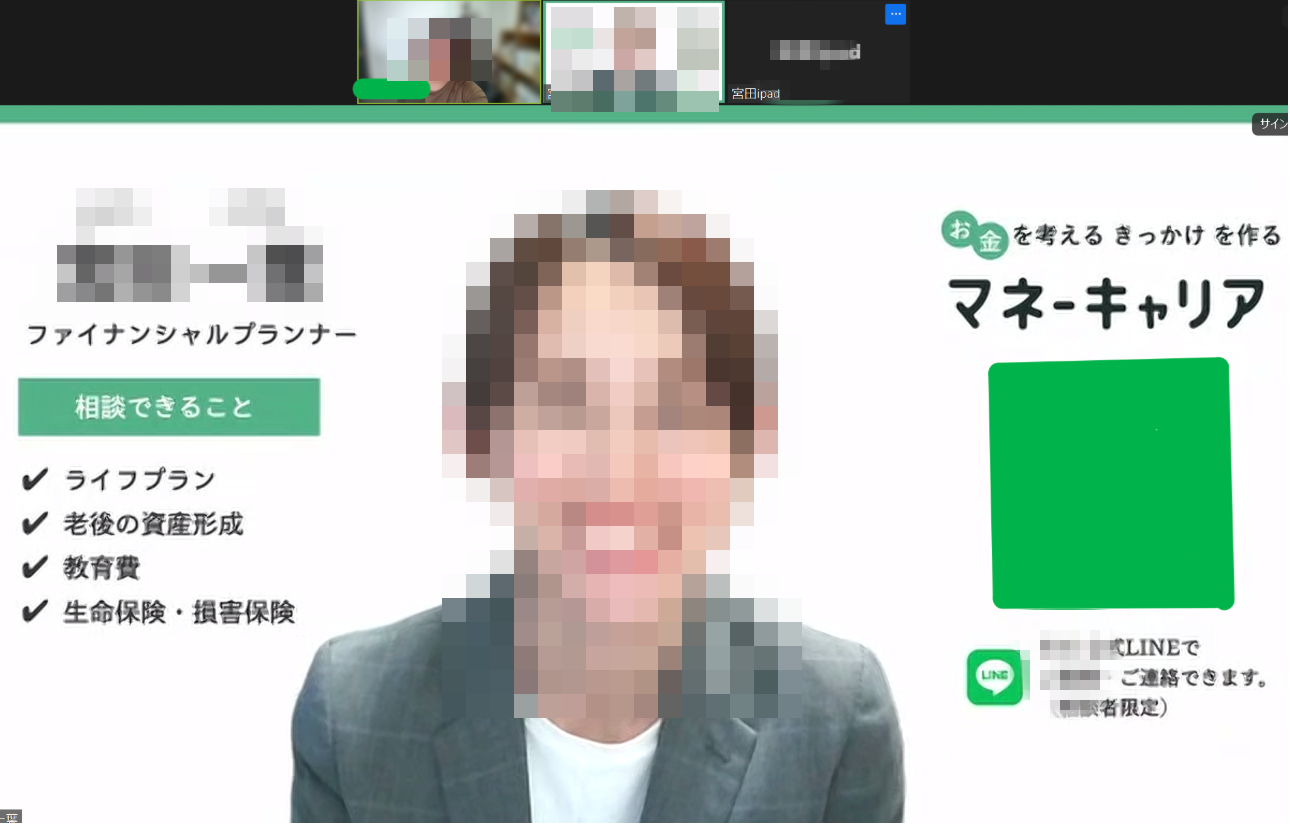
IFAに相談するならマネーキャリアがおすすめな理由は以下の通りです。
相談者の8割が資産運用相談で利用
マネーキャリアは全国対応のオンライン相談サービスで、利用者の8割が資産運用相談目的。
つまり、新NISAや投資の相談に特化したプロが揃っています。
完全無料・何度でも相談OK・売り込みなし
・何度相談しても無料
・カメラオフも可能で自宅から気軽に参加
・無理な契約や売り込みなし
・不安や疑問をすべて解消するまで相談可能
・「質問だけで終わる」利用もOK
・初心者から経験者まで幅広く対応
もし今、相談先が決まっていないなら、時間をかけて比較するよりまずマネーキャリアで中立的な提案を受けてみるのが最短ルートです。
相談したからといって契約する必要はありません。
\今日からあなたにピッタリの運用プランが手に入ります/
ここに相談すると失敗するかも?NGな相談先3つ
新NISAは、どこで相談しても同じではありません。
むしろ、相談先によっては選択肢が狭まり、手数料や商品内容で損をする可能性もあります。
ここでは、避けたい相談先とその理由を解説します。
① 保険会社・保険代理店
保険会社は「保障を目的とした商品」が中心。
変額保険や外貨建て保険など、投資性商品はありますが数が限られており、NISAのような幅広い商品提案はできません。
- 投資信託の販売資格が必須ではないため、NISAの具体的な提案ができない場合がある
- 保険契約ありきの提案になりやすい
- 手数料や解約条件が複雑で、柔軟性が低い
「保障がメイン」の場所で、長期資産運用を相談するのはミスマッチです。
② 資産運用経験のないFP(ファイナンシャルプランナー)
FPはライフプランや保険、住宅ローンなど幅広く相談できますが、資産運用は得意分野ではない人もいます。
実務経験がないと、制度説明はできても具体的な運用提案ができません。
- 投資信託の販売資格がない場合は、NISAの具体的な商品提案ができない
- 経験不足だと机上のプランになりがち
FPは万能ではなく、資産運用の現場経験があるかどうかが重要です。
③ 投資経験の浅いマネースクール講師
初心者向けセミナーはわかりやすい反面、講師によっては投資の実務経験がなかったり、特定の商品のみしか扱っていない場合があります。
- 制度の一般論だけで終わることが多い
- 個別の資産状況に合わせた提案ができない
学びの場としては有用ですが、“あなた専用のプラン”は作れないことが多いです。
NGな相談先に共通する落とし穴
- 取り扱い商品が限定的
- 中立性が低く、自社商品中心の提案になる
- 資産運用の実務経験が不足している
この落とし穴にはまらないためには、幅広い商品から中立的に提案できる、実務経験豊富なIFAを選ぶことが必須です。
だからこそIFA×マネーキャリア。
自社商品の縛りなし、複数金融機関の商品比較、長期サポートで初心者でも安心です。
\あなたにピッタリの運用プランが手に入る!/
相談先を選ぶ前に必ずチェックすべき3つの条件
新NISAの相談先は数多くありますが、選び方を間違えると将来の運用成果や安心感に大きな差が出ます。
ここでは、実際に相談を受けた僕が外せない3つのポイントを解説します。
① 初心者でも質問しやすい環境か?
投資初心者こそ、制度や商品選びの基礎から丁寧に説明してくれる相手が必要です。
質問に親身に答えてくれる相談先かどうかで、その後の理解度や行動スピードが変わります。
- 初歩的な質問にも丁寧に答えてくれるか?
- 専門用語をわかりやすく噛み砕いて説明してくれるか?
ポイントは、
・不安や疑問を残さずスタートできる
・投資を「怖いもの」から「安心して続けられるもの」に変えられること
② 中立的な立場で提案してくれるか?
相談先が特定の金融機関に属している場合、自社商品が優先的に提案されがちです。
中立的に複数の選択肢を比較してくれるかどうかは、長期的な資産形成に直結します。
- 複数の金融機関の商品から選べるか?
- 手数料やリスクも含めて正直に説明してくれるか?
ポイントは、
・手数料や条件で損をするリスクを減らせる
・自分に本当に合った商品を選べる
③ 運用経験が豊富な専門家が担当か?
制度の説明だけでなく、実際の運用経験があるかどうかは提案の質に直結します。
経験豊富な担当者なら、市況変化や制度改正に合わせた柔軟なアドバイスが可能です。
- 運用経験や実績を公開しているか?
- 長期的なフォロー体制があるか?
ポイントは、
・状況に合わせた最適なアドバイスがもらえる
・将来の見直しやプラン変更もスムーズ
ここでのまとめ
- 初心者でも安心のサポート体制
- 中立的な提案ができる
- 経験豊富なIFAが対応
この3つの条件を満たす相談先は意外と少ないですが、マネーキャリアなら「初心者でも安心のサポート体制」「中立的な提案」「経験豊富なIFAが対応」と、すべてをクリアしています。
\あなた専用の新NISA運用プランが今日から手に入ります/
新NISA相談前の不安を解消!よくある質問まとめ
\不安や疑問があるうちに動くのが、資産形成の成功の秘訣です/
新NISA相談は“誰に相談するか”で未来が変わる
新NISAは制度を知っているだけでは成功しません。
重要なのは、中立的にあなたの目的に合った提案をしてくれるプロに相談することです。
- 銀行や証券会社 → 商品の幅が狭く、自社優先の提案になりがち
- 保険会社や経験の浅いFP → NISAの具体的な運用提案ができない場合あり
- IFA(独立系アドバイザー) → 幅広い商品から中立的に提案し、長期的にサポート可能
結論!最短で正しい運用プランを手に入れるなら、IFA×マネーキャリアがベストです。
マネーキャリアが選ばれる理由
・相談者の8割が資産運用相談目的
・何度でも無料、売り込みなし
・経験豊富なIFAが担当
・女性FP多数
・オンライン対応&カメラオフOKで全国どこからでも相談可能
今すぐ相談するメリット
- 制度や商品の迷いがなくなる
- 手数料や条件で損をするリスクを減らせる
- 今日から行動できる運用プランが手に入る
動かないデメリット
- 非課税枠をムダにする可能性
- 市場や制度改正のタイミングを逃す
- 不要な商品や高コスト商品を契約してしまうリスク
NISAは早く始めるほど有利です。
「もっと早く相談すればよかった…」と後悔する前に、今すぐ一歩を踏み出しましょう。
\あなた専用の資産運用プランが、今日から手に入る/