
みんながNISAがいいっていうけど、口座を作っただけ…。そもそも、投資に回すほど家計に余裕がないんだよね💦
めちゃくちゃその気持ちわかります。実際にフォロワーさんからも、
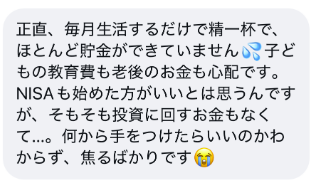
そんなときに「NISAをやろう」「毎月○○万円積み立てよう!」「○○の個別株が熱い!」と言われても、そもそも回すお金がないんですよね。
僕も離婚後、貯金はゼロ。頭の中は、
来月の生活費どうしよう…
来月、普通に生活していけるのか?もし、自分が病気したら?娘はどうなる?
さらに娘の教育費に自分の老後資金。投資でお金に働いてもらうなんて夢のまた夢。
SNSのインフルエンサーの「資産○○千万貯めました!」「ディズニーに行ってきました!」みたいな投稿を見ては、羨ましさと悔しさがこみ上げるばかり。
そればかり考えていた僕でしたが、
娘の未来を守るのは自分しかいない。親の勝手で自分のやりたいことをお金で諦めるような人生には絶対にさせたくない!
そこから、本気でお金の勉強をして、家計を見直し、無駄な支出を減らし、副業でお金を増やして、そのお金を投資に回し続けた結果、4年で資産1,000万円を築くことができました。
この記事では、実際に僕が具体的に何をやって、どうやって資産をつくってきたのか?
みんなも同じように「お金を増やして、人生の選択肢を増やす」そんな人生を今から歩むための3つのステップをお伝えします。
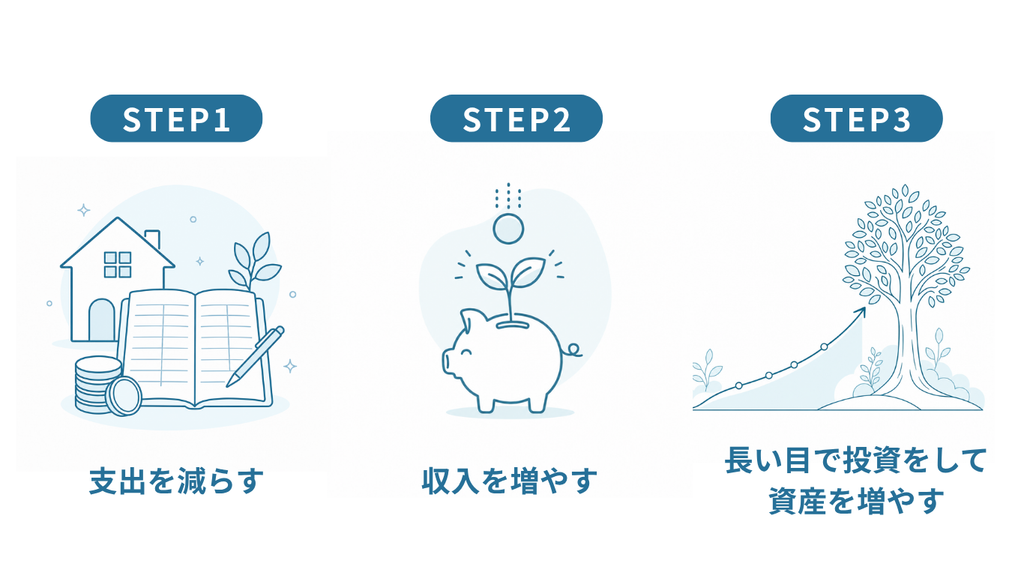
もちろん、すでに投資に回すお金がある人は①と②を飛ばして③からでOK👌あなたの今の家計の状況に合わせて始めてみてね!
- お金が貯まらない、家計に余裕がない人
- ①家計を整える|毎月出ていくお金を減らす
- 投資に回す元手がない、もっと収入を増やしたい人
- ②収入を増やす|副業で第2の収入源を作る
- 投資に回せるお金はあるけれど、何から始めていいかわからない人
- ③投資で育てる|少額から始める方法を知る
僕のこれまでの人生や離婚当時の詳しい話に興味がある人はココから見てね👇
※本記事は情報提供を目的としたもので、特定の金融商品をすすめるものではありません。投資には元本割れのリスクがあります。
貯金ゼロから4年で資産1,000万円を築いた3STEP
では、早速、貯金ゼロから4年で資産1,000万円を築いた3つのSTEPを紹介していくね。
STEP① 家計を整える|毎月出ていくお金を減らす
生活を立て直すために、まず取り組んだ一つが固定費の見直しです。
食費を削ったり、冷暖房を我慢したり、もちろん節約もやったけど、毎日我慢し続ける節約は、やっぱりしんどいんですよね。
だから、僕はそれよりも1度やったら、ずっとお金を残すことができる、固定費の見直しをやったよ!
具体的には、スマホ代、使っていないサブスクの解約、入りっぱなしだった保険の見直しなど。
実際に、大手キャリアだったスマホ2台は月約12,000円だったのが約4,000円に。月約25,000円払っていた保険も見直したら、思っていた以上に毎月の支払いが劇的に変わったよ。
結果、年間およそ40万円、月にすると3万円以上の支出を減らすことに成功しました✨
面倒なのは最初だけ(ほんの1~2時間)。一度手続きをすれば、その後も毎月の支払いが下がる。当時の僕には、この違いはめちゃくちゃ大きかった💪
具体的に僕がどう見直したのか?
・今は日々の生活のやりくりで精いっぱい
・いまだに携帯は何となく大手キャリアを使っている(プランも最初に決めたまま)
・ここ数年、保険の見直しをしたことがない
こんな人は年間で数万円以上のお金を浮かせられる可能性あり!必ず見直してみてね。
具体的に僕がやった方法はこの記事にまとめてます👇
STEP② 収入を増やす|副業で第2の収入源を作る
固定費を下げたことで、家計の余裕はできました。
でも、支出を削るだけでは限界があるのも事実。
特に僕の場合は、娘の生活に合わせるために時短勤務にして給料が激減。
しかも、娘がまだ小さくて、これから教育費もかかるし、自分の老後資金も急いで準備しないと間に合わない(気がつけば僕もアラフィフ🥲)。
そう考えると、収入そのものを増やすことは必須。
特に僕の場合は月に+3万程度では生活は大きく変わらないので、本気で在宅副業で会社員くらいの収入を得る必要がありました。
そう考えて、僕はあることがきっかけで、SNS運用代行を学ぼうとスクールに入りました。
その費用を払う余裕もなかったので、ポイ活や不用品を売ったりして、なんとか作ってたよ
最初は働きながら、子育て、慣れない家事。そこに勉強と作業が加わって、体力的にもかなりしんどかったけど、3カ月目には初めて収入を得ることができて、5か月目には会社員として働いていた頃と同じくらいの収入に✨
今は、そこから仕事を広げ、SNS運用代行の経験を生かして、SNSでの発信もやっているよ🙂
だから、
・投資を始めたいけど、そもそも元手がない
・そもそも、収入が少ない。
・今よりもっと豊かで自由にお金を使いたい
・教育費や老後資金の不安が大きい
今よりとにかく、収入を増やしたい!という人は、僕がとりあえず一時的にやった、お金の作り方から、副業で収入を得るまでの実体験を下の記事にまとめました👇
STEP③ 投資で育てる|増やしたお金に働いてもらう
副業の収入が増えて、生活費の先を考えられるようになって、ようやく念願の投資を始めることができました。
今はNISAを使い、オルカン(全世界株式)やS&P500などのインデックス投資を中心にしています。
少額から始めて、収入が増えるにつれて積み立てる金額も増やしてきました。
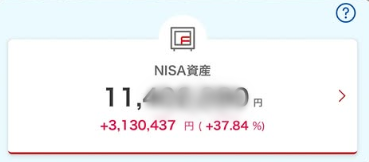
インデックス投資とは、市場全体の動きに連動することを目指す投資のこと。
僕は、10年、20年先の必要なお金は、投資先を分散してリスクを減らし、短期ではなく長期で続けることを意識しています。
そして、近い将来に使う予定があるお金、また生活防衛費(僕の場合は約1年分の生活費)は銀行預金でもっています。
どうしても、投資は相場が下がる場面はあるんだけど、毎日の生活費とは分けているから、慌てて取り崩さずに積み立てを続けることができるよ。
こうして、副業で得た収入もできるだけ投資へ回し続けて、資産1,000万円に到達しました(2025年時点)。
ただし、未来のために今の生活を犠牲にしないことが大事
ただ、ここで1つありがちな注意点。
僕もそうだったのですが、投資を始めると、少しでもお金に働いてもらいたくて、今、遊ぶお金も全部、積立に回したくなることがあるんです。
実際にフォロワーさんからも、
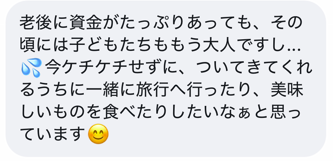
本当にその通りで、将来のために頑張っているのに、今をまったく楽しめないのは本末転倒ですよね。
将来に備えることはもちろん、大切。でも、今しかない娘との時間はもっと大事。だって、人はいつ死ぬかわからないし、その時に健康である保証もないから。
そして、もっと大切なのは、そもそも、なぜ僕がお金を増やしたいのか?ということ。
僕は、「娘が自立するまで支えてあげたい」「娘のやりたいをお金で諦めさせたくない」「もっとたくさん娘との想い出を1つでも作りたい」
つまりは、「自分で自分の人生の選択肢を増やしたい」そのためなんですよね。
お金を増やし貯めるのは「手段」。人にはそれぞれお金を増やす「目的」があるはずです。そこを履き違えてはいけない。
そこを理解したうえで、今も楽しみながら、将来の安心のために投資でお金に働いてもらう。
これが僕の投資への土台の考え方でもあり、生きる上での信条でもあります。
既に投資を始めている人も、これから投資を始める人も実際に僕がどういう考え方で、投資をしているかは下の記事にまとめたので読んでみてくださいね👇
投資に回せるお金が増えると、将来はどう変わる?
ここまで読んで、
収入を増やすことも、投資が大事なのもわかったけど、実際にどれくらい増えるの?いくら積み立てればいいの?
と思った人もいるかもしれません。
まず、収入を増やすために僕が副業をすすめる理由の一つは、毎月投資に回せるお金が増えると、将来の資産に大きな差がつくからです。
この毎月投資に回せるお金を、「入金力」と呼んでいます。
さらに、実際に増えたお金を投資に回すとどうなるか?イメージしやすいようにシミュレーションして見てみましょう!
月5万円を積み立てたら、10年・20年・30年でどう変わる?
たとえば、月5万円を年利5%で運用できたと仮定した場合。積み立てる期間によって、結果はこう変わります。
| 続けた期間 | 運用後の資産 | 入れた元のお金 | 増えた分 |
|---|---|---|---|
| 10年 | 772万円 | 600万円 | 172万円 |
| 20年 | 2,029万円 | 1,200万円 | 829万円 |
| 30年 | 4,077万円 | 1,800万円 | 2,277万円 |
※金融庁「つみたてシミュレーター」の計算値(年利5%と仮定・2026年10月確認)。税金・手数料を考慮しない試算で、将来の運用成果を保証するものではありません。投資には元本割れのリスクがあります。
20年なら約2,029万円、30年なら約4,077万円。運用で増えた分も、次の運用に回していく「複利の力」が働くと、長く続けたときの差が大きくなります。
もちろん、これはあくまでシミュレーションだけど、オルカンやS&P500など過去の利回りを振り返ると、決して非現実的な数ではないよ🙂
でも、僕もそうだったからよくわかるんですが、
50代や60代から投資を始めても遅いですよね?
もちろん、複利の力を活かすには「時間を味方にする」ことが大切。早ければ早いほど有利になりやすいです。
でも、だからといって50代や60代でも遅いとは思いません。
僕のスタートも40代半ばでした。20代から始めた人と同じ時間はなくても、家計や収入を変えて、投資に回せるお金を増やしていくことはできます。
目標は「月10万円の入金力」
そこで目指したいのが、毎月の入金力を少しずつ上げていくこと。月5万円と10万円では、どのくらい違うのでしょうか。
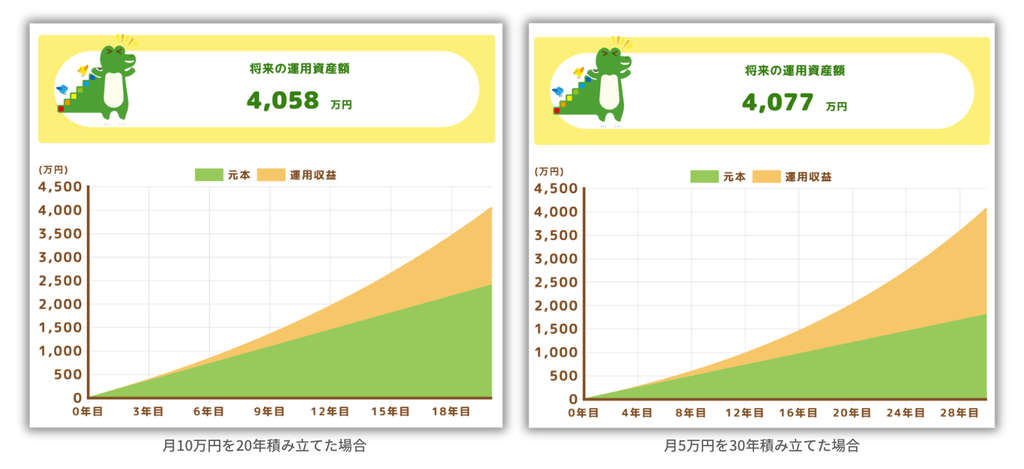
同じ年利5%の仮定なら、月5万円で30年間の約4,077万円に対し、月10万円なら20年間で約4,058万円という計算になります
※税金・手数料を考慮しない試算です。月10万円×20年は積立元本が2,400万円となり、NISAの非課税保有限度額1,800万円を超えます。制度の詳細は金融庁の公式案内をご確認ください。
とはいえ、はじめから月10万円を用意しようとすると、難しく感じますよね。
だから、まずは月3万円、次に5万円、その先に10万円。家計の見直しと副業で、投資に回せるお金を増やしていくんです。
あくまで10万は目標の数値。すでに資産がある人や年齢や家族構成によって必要な積立額も変わるよ。
今の自分に必要なところから始めることが大事
僕は、最初からお金に詳しかったわけでも、特別な資格やスキルがあったわけでもありません。40代で、貯金がほぼゼロのどん底からのスタートでした。
それでも、お金の勉強をしながら、家計を見直し、在宅で副業して稼ぐために学び、できたお金を投資へ回してきたことで、少しずつ、少しずつ暮らしにも心にも余裕が出てきました。
でも、1つ僕が感じているのは、
「お金が増えてもお金の不安は消えない」
ということ。人間の欲望にはキリがありません
僕があくまでお金を増やすのは、娘が自立するまで支えて、1つでも多くの楽しい思い出を作るため。
「自分で自分の人生の選択肢を増やす」その目的のためです。
僕は別に大金持ちになりたいわけじゃないんです。ただ、娘が自立する姿を見届けて、あとは子どもに迷惑をかけずに、自分の好きなことをしながら老後をくらしたい。ただ、それだけなんです。
1,000万円を超えても、お金の不安がすべて消えるわけではない。
でも、少なくともお金のことで娘にイライラしてしまうことが減り、前より心に余裕ができました。僕にとっては、それも大きな変化。
あなたは、何のためにお金を増やしたいですか?
ご自身が大切にしたい理想の暮らしを思い浮かべながら、今の自分に必要な手段を実践してみてくださいね。
まずは家計をしっかり整えたい人へ。
保険など固定費を見直して、まずは家計に余裕を作るところから。
家計を見直しても、お金が足りない人へ。
最初の資金を作り、副業で第2の収入源を持つ方法を知るところから。
投資に回せるお金はあるけれど、投資を始めていない人へ。
仕組みを知って、少額から投資を始めるところから。
まずは、今の自分に足りないところから、取り組んでみてね!
さいごに~これからお金の勉強を始めたい人へ
そして、ここから家計・収入・投資について続けて学んでいきたい人には、無料メルマガも届けています。
僕が実際にやってよかったこと、うまくいかなかったこと、なぜその選択をしたのか。Instagramでは伝えきれない本音も含めて、資産形成全般をお話ししています。
この記事で全体像をつかんだあとも、自分のお金と向き合うきっかけにしてもらえたら嬉しいです。登録者向けの動画特典も用意しているので、内容を見てみてくださいね。
\40代で貯金ゼロから、4年で資産1,000万円/
- 40代で貯金ゼロから僕が4年で作った「資産1000万円まで」の現実ロードマップ
- インデックス投資と原資を作る入金力の考え方
\📧登録はたったの30秒/
いつでも解除できます
※特典の内容は変わることがあります。最新の内容は登録ページでご確認ください。配信は予告なく終了する場合があります。
※本記事は情報提供を目的としたものであり、特定の金融商品の購入をすすめるものではありません。
※投資には元本割れのリスクがあります。記載の実績・体験は僕個人のものであり、同じ成果を保証するものではありません。
※最終的な投資判断は、ご自身の責任で行ってください。制度・税金の取り扱いは、金融庁・国税庁・各証券会社の公式ページでご確認ください。