生活がギリギリで、貯金はほとんどないです。働いた分より使う分が多くて、貯金が減っていっています…
フォロワーさんからも、同じような相談が多く実際によく届きます。
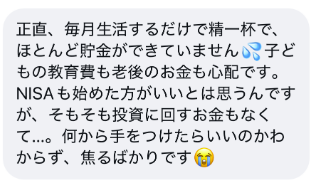
痛いほど分かります。僕も4年前、離婚で財産をすべて失い、貯金はゼロ。投資なんて夢のまた夢。とにかく、毎月どうやって生活していくか?それで頭の中はいっぱいでした💦
そんな僕が家計を立て直す中で、特に効果が大きかったのが、毎月自動で出ていくお金=固定費の見直し。
実は、これだけで年間およそ40万円、月にすると3万円以上が浮いたんです!
ちなみに、僕がやった固定費の見直しでは、我慢の節約はゼロ。
この記事では、特に僕がやった中でも効果が大きかった、3つの方法を具体的にお伝えします💡
固定費の見直しで月3万円の余裕は作れる
私もシングルで、その日暮らしもいーとこです…。子どものことを優先するとWワークも難しいし、何か収入が増えたらホントにうれしいです
同じシングルのフォロワーさんからこのDMをいただいたとき、本当に4年前の自分をそのまま見ているようでした。
僕も3歳の娘の生活を優先するために、時短勤務にしたものの収入は激減。生活費が足りず、親にお金を借りたこともあります。
今でこそ、毎月の生活費を気にすることはなくなったけど、本当に「来月、生活できるのかな?」「娘の未来を自分のせいで潰してしまうんじゃないか?」と頭の中はお金の不安だらけで、眠ることができず心療内科へも通うまでに…。
だから、忙しくて時間がないママさんこそ、最初にやってほしいのが固定費の見直しなんです!
なぜなら、固定費の見直しにはめちゃくちゃ大きなメリットがあるから👇
①固定費の見直しは副業で稼ぐのと同じ効果
まず初めに伝えたいのが、毎月5万円の支出が下がれば、それは副業で月5万円を稼ぐのと同じことだということ。
手元に残るお金は一緒。でも、大変なのは最初だけ。特別なスキルがなくて誰でも同じような効果がでるのが大きなメリットだね!
副業は稼げるようになるまで時間がかかるうえに、稼げる保証はなく、稼いでも収入に波もあります。
でも、固定費は一度やれば終わり。
その効果は変えた当月だけでなく、次の月も1年後も、同じだけ効果が持続します。
だから僕は「稼ぐ」より先に「減らす」。固定費の見直しが最優先だと考えているよ💡
②生活の満足度を下げずに、大きな節約ができる
家計を立て直そうとすると、多くの方はまず食費や日用品を削ろうとしますよね?
もちろん、僕もまず最初にやったのは食費や光熱費の節約から。
夕食は見切り品しか買わないし、朝も卵かけご飯。水道も洗面器に水をためて食器を洗ったり、出来る限りの節約をやっていました。
でも、食費を削ったり、我慢したりするのは、過度になると長続きしません。結局、ストレスでどこかで爆発して使ったりするんですよね…💦
そして、何より僕が後悔しているのは、娘の「これ買って」も全部、却下していたこと。
ショッピングモールでガチャガチャしたり、駄菓子屋でちょっとお菓子を買うのにも、
お金が減る….
と、頭の中は「どうやってお金を使わないか?」そればっかり。
そんな節約生活に嫌気がさしていたんです。
でも、固定費の見直しをして、少し家計に余裕ができてからは、たまの娘の「これ買っていい?」にも、「いいよ」ってちょっとずつだけどいえるようになって。
そのときのことは今でも忘れずに覚えています。
③浮いたお金を、そのまま貯蓄や投資に回せる
ただ、1つ気をつけることは浮いたお金をそのまま、すべてを生活費に回さないこと。
なぜなら、それでは今より生活は楽になっても、本当の解決策にはならないからです。
だから、僕がやったことは浮いたお金も含めて、収入をすべて自動で3つの口座に振り分けたこと。
具体的には、
①使う口座:日々の生活費や支払いなどに使う口座
②貯める口座:近いうちに使う予定があるお金や生活防衛費(※半年~1年程度の生活費のこと)
③増やす口座:将来のためにお金を育てる証券口座。新NISAなど主に10年、20年先を見据えたお金
この3つの口座に分けるだけ。
そして、もう1つ大事なのがこれを自分の意思ではなく、自動でやることです!これなら、難しい家計簿も、
複雑なやりくりも必要ありません😊
「余ったら貯金」ではなくて、「先に貯金して残りで生活する」仕組みを作ること✨貯金が苦手な人ほど、 まずは口座の役割を分けるところから始めてみてね😊
次は、具体的に僕がどうやって固定費を見直していったかを、紹介しますね。
🔍 我慢ゼロで「年40万円の生活費を減らした」3つの方法
僕は固定費の見直しで、年40万円、月にすると3万円以上の削減に成功しました!
| 見直したもの | 前 | 後 | 年間 |
|---|---|---|---|
| スマホ2台 | 1.2万円 | 4,000円 | 約9.6万円 |
| サブスク | 2,500円 | 0円 | 約3万円 |
| 保険 | 2.5万円 | 2,000円 | 約27.6万円 |
| 合計 | 3.95万円 | 6,000円 | 約40.2万円 |
どれも最初に1回見直しをするだけで終わります。面倒だからとなんとなく固定費をそのままにしている人は1度、見直すのが絶対におススメ!
💰 浮いたお金を投資したら、20年後に1,300万円以上に!?
まずは、生活費に余裕がでるだけじゃなく、それを投資で運用した場合を考えてみよう!
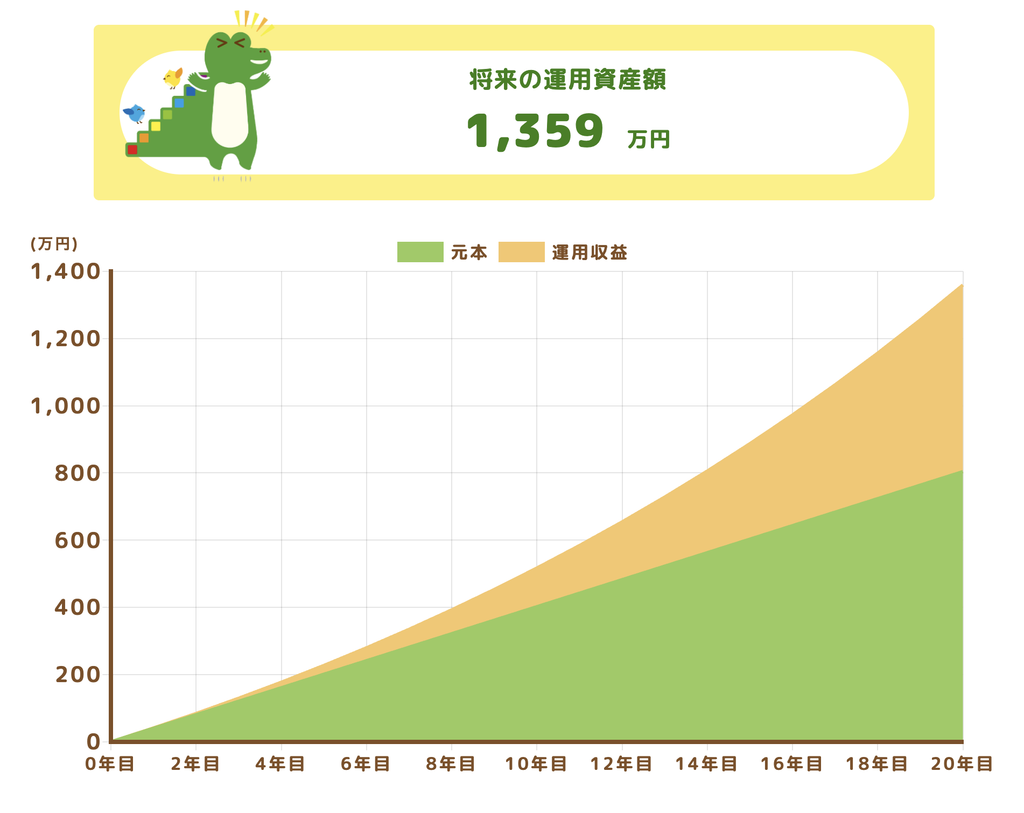
僕が削減できた月33,500円を、仮に年利5%で20年間積み立てると、なんと約1,359万円になるんです!
(あくまでシミュレーションです。投資にはリスクがあり元本保証ではありません。)
これだけの効果が見込めるのに、見直さない手はありませんよね。
※月33,500円を年利5%で20年間積み立てた場合の試算です(金融庁「つみたてシミュレーター」の計算値・2026年10月確認)。運用の成果を保証するものではなく、投資には元本割れのリスクがあります。
もちろん、浮いたお金を全部まわす必要はないよ!まずは家計を立て直して、余ったお金を投資に回す🌱最初は少額からでもOK!
大事なのは、少額でも始めないことには、投資はいつまでも自分ごとにならないということです。
投資の1番の魅力は「複利の力」。そして、この複利の力を活かすには「時間を味方にすること」
だから、少額でもいいので、まずは投資で積み立ててみることが本当に大事なんです。
では、次は具体的に固定費を見直して年間約40万浮かした僕がやったことを1つずつ見ていきましょう♪
※月額の合計39,500円→6,000円=月33,500円。年間にすると約40.2万円です。
①スマホ代を見直す(年約9.6万円の削減)
わが家はスマホ2台で、月およそ12,000円を支払っていました。
僕は1か月に1GB程度しか使っていないのに、ギガ無制限のプランのままでした。
これを、キャンペーンでお得だった楽天モバイル(月約1,000円)とUQモバイル(月約3,000円)に乗り換え。
やることは、今のプランと実際に使っているデータ量を見比べるだけ。それも、ネットでもできるし、近くにショップがあるなら窓口へ行くだけ(1時間もあれば終わります)。
家にWi-Fiがあって、外ではそこまでデータを使わない方なら、スマホ代はかなり下がる可能性が高いです。
でも、格安SIMって、電波が不安です
確かに僕も「電波大丈夫かな?」って最初は不安だったけど、実際にauの窓口の方に『auもUQも電波は一緒ですよ』と言われたんだよね。実際に僕も使ってみて多少の違いは感じるけど、自宅や外で使う分にはそこまでの差は感じてないよ👌
※料金は僕が契約した当時のもので、キャンペーンの有無や使用量によって変わります。最新の料金は各社の公式サイトでご確認ください。
僕が実際に楽天モバイルに乗り換えたときの体験談や手順と、実際に使ってみて感じたデメリットなどは、こちらにまとめています。
②サブスクを見直す(年約3万円の削減)
次に見直したのは、月額のサービス。
僕が当時、入っていたのは「Kindle Unlimited、Audible、Amazonプライム、Netflix」
まったく使っていなかったわけではありませんが、たまにしか使っていないものは、一度、全部解約したよ。
それだけで月およそ2,500円、年間で約3万円。
ここは人によって加入している、していないが分かれるところだけど、もし、不要なサブスクがあれば1度、「本当に必要か?」見直してみる価値はあると思います。
③保険を見直す(年約27.6万円の削減)
効果がいちばん大きかったのは「保険の見直し」。
僕は、以前、会社の知り合いに勧められた保険屋さんで契約していました。
余計な特約もついて、月およそ25,000円。今考えると、めちゃくちゃ損してたなぁって、今でもちょっとショック😭
生命保険と医療保険を両方とも解約して、生命保険は県民共済(月約2,000円)に切り替えました。
そして、しばらくして家計が落ち着いてから、万が一のためにFPさんに勧めてもらった「収入保障保険」にも加入しました。
昔の僕のように…
- この数年、保険を見直したことがない
- とにかく万が一に備えて、複数の保険に入っている
- 昔、親に入った方がいいと言われて入った
こうした「何となく」「心配だから」という理由で入った保険は、見直す余地がかなりあります。
👇特に見直す価値が大きいのは、次の5つです。
- 医療保険
- 不要な特約
- 貯蓄型保険
- 車両保険
- 車の年式や時価によっては、保険料に見合わないこともあります
- 昔入ったまま放置している保険
ただし、必要な保障は人によります。なんでもやめればいいっていうわけでもないよ!
大切なのは「今の自分の状況に合った保険を、適切な金額で持つこと」
正直に言うと、保険って人によって正解がまったく違うんです。
家族構成、収入、投資の有無、それに必要な保障の内容・金額・期間を掛け合わせると、最適な保険は人の数だけ存在します。
だから難しいし、「とりあえず入っておけばいいか」という気持ちで加入している人がとても多いんですよね(僕もそうでした💦)。
でも、生命保険文化センターの2021年度調査によると、2人以上の生命保険加入世帯の1年間の平均保険料は37.1万円。
30歳から30年間払い続けると、その総額はなんと1,113万円。
この金額を見ると、「なんとなく」で決めていい話じゃないですよね…。

じゃあ、「保険はいらない」かも
そう思ってしまう気持ちもわかりますが、実はそれも違います。
医療費は国の制度が手厚いから入らなくてもいいという意見もよく見かけますが、
でも、もし自分やパートナーに、万が一のことがあったら?
長期間働けなくなったら収入はどうなる?残された家族の生活は?
保険に「入りすぎ」も「入らなさすぎ」もどちらもリスクなんです。
だから、大切なのは、「今の自分の状況に合った保険を、適切な金額で持つこと」
でも、これは僕らは保険のプロじゃないから、自分で正解を出すのはめちゃくちゃ難しい…。
だからこそ、僕は信頼しているプロのFPに相談しています。
保険を正しく知れば固定費が下がって、その分を投資や生活に回せる。
つまり保険の見直しは、効率のいい資産形成にも直結するんです。
僕が信頼するFPチームは、ただ保険を売るだけじゃなく、その人が本当に必要な保障を一緒に考えてくれます。
現在の家計状況や投資の有無や資産状況も踏まえた完全オーダーメイドの提案をしてくれるし、投資信託の相談もOK。
何度でも相談できるので、人生のステージが変わって必要な保障が変わったときも安心です
しかも相談は完全無料。
お金をかけずに今の保険が本当に自分に合っているかどうかを確認できるので、気軽に試してみてくださいね。
\💡何を減らせるか、プロに見てもらう/
※保険料と保障内容は、年齢・健康状態・お住まいの地域によって変わります。共済は民間の保険と保障の範囲が異なるため、解約の前に今の保障内容をご確認ください。
❓ 固定費の見直しでよくいただく質問
どれから手をつければいいですか?
まずは、大手キャリアの方はスマホからです。
今のプランと実際に使っているデータ量を見比べて、格安SIMで安くなりそうなら、ネットや店舗で乗り換えの手続きをするだけです。
金額のインパクトがいちばん大きいのは保険ですが、こちらは必要な保障を確認しながら進めるので、少し時間がかかります。
保険を解約するのが不安ですが、大丈夫ですか?
不安で当然です。
解約する前に、今の保障内容と、公的な仕組みでどこまで守られているかを確認してください。
自分だけで判断せず、プロに整理してもらうのがいちばん確実です💡
格安スマホは手続きが難しくないですか?
大手のサブブランド(UQモバイル・ワイモバイルなど)や楽天モバイルなら店舗があるので、窓口で相談しながらその場で進められます。
ただし、店頭で手続きすると、オンラインより事務手数料が高くなります(UQモバイルの場合、店頭4,950円・オンライン3,850円)。
以前から、FP相談は興味はあるのですが、勧誘されないか心配です。
確かに特定の保険会社などであれば、自社の保険を勧誘されることはありますが、僕が実際に相談しているFPチームは強引な勧誘は一切ありません。中立の立場で提案してくれます。
ちなみに僕はむしろ、「この保険とこの保険は必要ないので元本割れしても解約したほうが長期的にはいい」と言われたくらい中立に判断してくれました✨
🍀 「浮いた月33,500円」を次の一歩の原資に
固定費削減のいいところは、生活水準が変わらないこと。
そして、一度やると、一定期間何もしなくてもお金が浮くこと。
我慢をする節約ではないので、お財布に優しいだけでなく、精神衛生上もめちゃくちゃ優しいんです。
これが、食費や娯楽費を削る節約とのいちばん大きな違い。
今の思い出を犠牲にしてはいけない

確かに無駄なお金を使う必要はありませんし、適度な節約は大事なことです。
でも、今この瞬間の、娘との楽しい思い出を犠牲にしてまで節約することは、目的と手段が入れ替わってしまっていて本末転倒です。
資産形成は、将来の安心のためにやるもの。そのために今の幸せを差し出してしまったら、順番が逆なんですよね。
フォロワーさんからも、こんな声をいただいています。
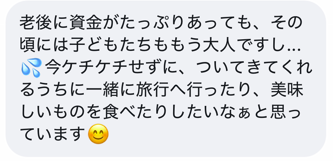
本当にそのとおり👏
固定費を見直すのも、副業するのも投資をするのもすべては手段。
目的は人それぞれ違いますが、僕は「自分で自分の人生を選択する生き方がしたい」からです。
そのためにはお金が必要。その手始めとして、まずは固定費の見直しを本格的にやっていない人は必ずやってみてください。
月に数千円でも年間なら数万円。10年、20年と続けば数十万~数百万の違いになります。
👇ぜひ今日のうちに、次のうち1つだけでもやってみてくださいね。
- スマホ
- 先月の使用データ量を見る(5分)
- サブスク
- カードの明細から月額のものを書き出す(10分)
- 保険
- 証券を出して、毎月いくら払っているか合計する(15分)
3つ全部、やっていなければ、年間で数万~数十万変わる可能性があります!
焦らなくて大丈夫です。でも、何もしなければ、現実は何も変わりません。
固定費を見直して家計を整え、いつまでにいくら必要なのか?見えてきたら、次のステップの「原資を稼ぐ」を実践してみて下さい。
今すぐに月数万稼ぐ方法から、将来は副業ではなく本業にできるものまで僕が実際にやった体験談を次の記事にまとめています。
3ステップの全体はこちらの記事から確認できます。
\40代で貯金ゼロから、4年で資産1,000万円/
- 40代で貯金ゼロから僕が4年で作った「資産1000万円まで」の現実ロードマップ
- インデックス投資と原資を作る入金力の考え方
\📧登録はたったの30秒/
※いつでも解除できます
※特典の内容は変わることがあります。最新の内容は登録ページでご確認ください。配信は予告なく終了する場合があります。
※本記事は情報提供を目的としたものであり、特定の金融商品・保険商品の契約や解約を勧誘するものではありません。
※記載の金額・実績はすべて僕個人の実例です。料金やプランの内容は変わることがあるため、契約前に各社の公式サイトで最新の情報をご確認ください。
※保険・税金・公的制度の取り扱いは、ご家庭の状況によって異なります。最終的な判断は、ファイナンシャルプランナー・税務署・各制度の公式窓口へご確認ください。