毎月やりくりしてるのに、なかなか貯金ができない…。このままで教育費や老後のお金、大丈夫なのかな?
NISAに興味もある。口座も作ってみた。
でも、そもそも、あまり元手もないし、今の生活のやりくりで精いっぱい。本当に子どもの教育費や自分の老後ってどうなるのか?想像するのも怖い…。
めちゃくちゃわかります。なぜなら、離婚後の4年前の僕、そのままだから。
一言で言えば、
今のお金の状況を絶対に何とかしたい。でも、何をどうすればいいのか本当に分からない…。
さらに、今は物価高、増税。でも、お給料は上がらず。以前は老後資金2000万問題といわれていましたが、今では老後資金4000万問題と言われています。
しかも、日本は超少子高齢化社会。今後、大幅に景気が上向きになることは考えづらい。
じゃあ、どうしたらいいの?私はただ、子どもに迷惑をかけずに普通に老後を過ごしたいだけなのに….
でも、大丈夫。安心してください。
僕は離婚して財産をすべて失って、貯金ゼロからでも4年で資産1000万作ることができました。
これは自慢でもなければ、僕が特別なわけでもないんです。
「正しい順番で、やるべきことをコツコツ実践する」
ただ、これだけ。だから、あなたにも必ず家計を立て直して、将来の不安を解消して、家族との今を楽しむ未来があります。

そんな僕がまず最初に何をやるべきか?実際にやったことをお伝えしていくね!
- まず、初めに家計を立て直すために何をやるべきか?
- ライフプランを作ることの本当の意味
- 実際に僕が数あるFPからこの人を選んだワケ
貯金ゼロから家計を立て直すため、まず何をしたのか?
僕がまず最初にやったのは、固定費の見直し。
具体的には、
・大手キャリア→格安SIMに変更
・サブスクをすべて解約
・保険の解約、見直し
僕はこれで年間で約40万の節約に成功しました。その中でも特に大きかったのが「保険の解約と見直し」
実際に自分が今、どんな内容の保険にいくら支払っているか?具体的に理解できていますか?
もし、何となく人に勧められて入った保険。
1度入って、そのまま放置してここ数年、見直していない保険があれば、かなり固定費が浮く可能性は高いです。
自分や子どもの年齢が変われば必要な保険や保障も当然変わりますからね。
詳しくは別の投稿でもっと具体的にまとめているので参考にしてみてください。
「今いくらまで使っていいか」パッと答えられますか?
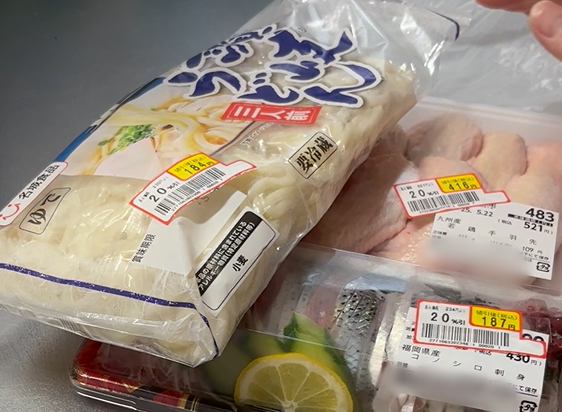
突然ですが、あなたは「今月いくら使ったか?」パッと答えられますか?
なんとなく「これくらいかなぁ…」という感覚はあっても、実際に計算してみると、「え、こんなに使ってたの!?」ってなること、結構ありませんか?
僕も最初にちゃんと計算したときは、想像していた以上にお金を使っていて、普通にびっくりしたんだよね💦
まずは、次の4つをわかる範囲でいいので、ざっくり書き出してみてください。
| 確認すること | 何を見ればいい? |
|---|---|
| 毎月の手取り | 給料など、実際に家計へ入ってくる金額 |
| 今ある貯金 | 複数の口座に分かれている預貯金の合計 |
| 毎月の支出 | 現金・クレカなどで払っている生活費や固定費 |
| ローンなどの負債 | 残っている借入額と、毎月の返済額 |
「毎月いくら入って、いくら出ているのか」「手元にはいくら残っていて、返さなきゃいけないお金はいくらあるのか」。
ここが見えると、見直す支払いも考えやすくなります。
家計を立て直す最初の一歩は、「今のお金の現在地」を知ること。家計簿をつけているなら、その数字を使って確認してみてくださいね。
でも、家計を把握するだけでは将来の不安は消えない
ただ、ここで一つ問題があります。
実は、収支を把握しただけでは、「今の使い方で本当に大丈夫なのか?」という答えまでは出ないんです。
なぜなら、「今、いくら使っていいのか?」を知るためには、この先「いつ、いくらのお金が必要になるのか?」まで分からないと判断できないから。
例えば、あなたに必要な老後資金が4,000万円だとして、毎月ちゃんと黒字でコツコツ貯金できていても、このままだと2,000万円しか準備できなかったら?
どこかで見直す必要がありますよね。
逆に、4,000万円あれば十分なのに、旅行も、外食も、やりたいことも我慢して、結果的に1億円残して人生を終えたら?
それも、「本当に理想のお金の使い方だったのかな?」って僕なら思うだろうなぁ。
もちろん、老後のお金や子どもの教育費はしっかり準備したい。でも、そのために「今しかできないこと」まで全部我慢するのは違いますよね。
例えば僕なら、小学生の娘が、将来どんな進路を選んでも応援してあげたい。
でも、そのために休日に娘と行く美味しいご飯や、ふらっと寄るスタバでの時間まで、切り詰めて我慢するのは絶対に嫌なんです。
「将来の教育費や老後の安心」を守りながら、「娘との今の思い出作り」も楽しみたい。だから、今いくらまでなら心置きなく使っていいのかをハッキリさせたいんです。
そこで必要になるのが、これからの収入・支出と、家族の予定や希望を見える化する「ライフプラン」です。
ライフプランとは?いつ、何に、いくら必要かを見える化するとお金が貯まる
ライフプランって、よく聞くけど、そもそも何なの?それがあると、どうなるの?
ライフプランとは、これからの人生でいつ、何に、いくら必要か?個々の家庭の状況に合わせて試算したうえで、今何をすべきか?どうやってお金を作っていくか?これを見える化してくれるもの。
いわば「自分だけの人生のお金の設計図」です。
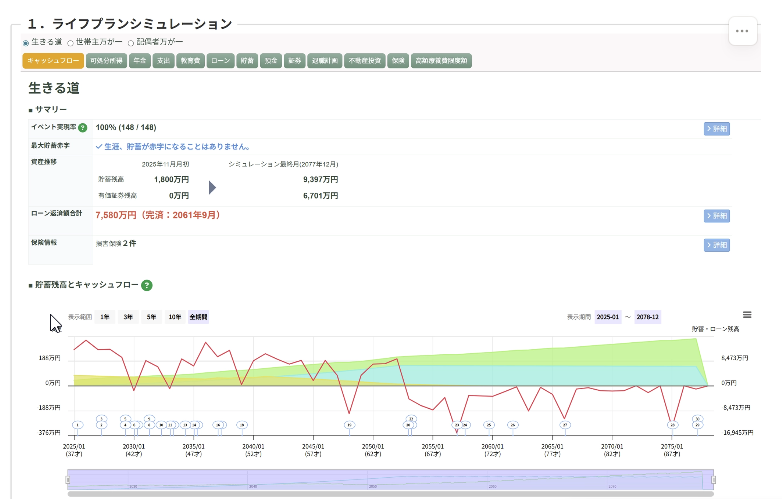
さらに、家族の年齢・収入・支出・資産を年ごとに並べると、こんな表になります(これがキャッシュフロー表)。
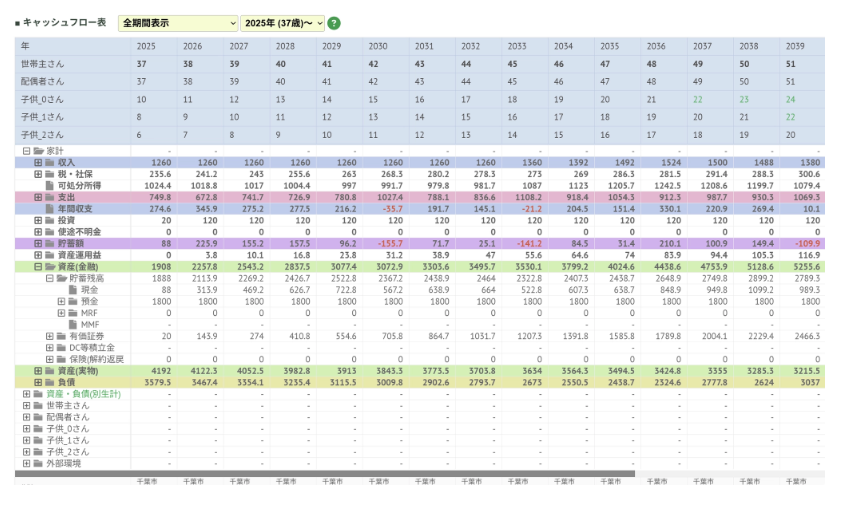
ただ、これを自分一人で作ろうとすると、かなり難しいんですよね…(というか無理でした😅)
教育費一つとっても、公立なのか私立なのか、自宅から通うのか、一人暮らしなのか。住宅費、老後資金、年金、働き方も、家庭によって条件が全然違います。
ネットで「大学の平均費用」「老後に必要なお金」を調べることはできます。でも、
平均額をいくら集めても、結局知りたいのは、「じゃあ、自分の家庭はいくら必要なの?」ってことなんだよね💦
今の収入や貯金、教育費、老後資金、住宅費。そして将来やりたいことまで入れて、「今いくら使っていいのか?」まで落とし込むのは、正直、僕はひとりでは無理でした。
だから、僕自身もライフプランはFPさんに作ってもらいましたし、今でも定期的に相談してその時の状況に合わせて見直しています。
僕がアラホリさんを信頼するようになった理由
FP相談って、結局保険を売られるんじゃないですか?
そうなんです。僕も会社の同僚の知人の保険の営業の人に言われるままずっと今のFPに出会うまで月に3万程度の保険を払っていました(それが普通だと思っていました💦)
- 絶対に保険を勧められそう
- 断りづらい雰囲気になりそう
- 押し売りされたらどうしよう
だから、「結局、保険を売られるんだよね?」という人の気持ちは、本当によくわかります。
だからこそ、
「誰に相談するか?」
これが本当に大事!
そんな僕が今、実際にお金の相談をぜんぶ定期的にお任せしているのが、FPの「アラホリさん」チームです。
もちろん、僕が信頼する人からの紹介だったこともありますが、それがなくても僕が「この人にお願いしよう」と思った一番の理由は、「保険を売ること」から逆算して考えていないから。
いきなり保険ありきで考えるのではなく国の制度やNISAなど今使えるものを整理して、そのうえで、「僕の家庭には今、何が必要なのか?いくら必要なのか?何をすべきか?」を一緒に考えてくれる。
実際、僕が入っていた保険にも「今入ってる保険、これいらない」って、はっきり言ってくれたんです。
保険だけ、投資だけを見るのではなく、家計全体を見て考えてくれる。だから、「保険の話しかしてもらえない」ということがないんです。
アラホリさん本人にも、なぜこんな考え方でFP相談をしているのか、聞いてみたことがあります。
無理な保険契約を勧められて、その後のお金に困っている人をたくさん見てきた。
だからこそ、投資と保険のバランスを考えながら、お金を「貯める・増やす」だけではなく、今の生活も楽しめる提案をしたい。
こう話してくれました。
だから、今の家計も、将来のお金も、一度まとめて見てもらいたい。そんなあなたには騙されたと思って1度、ぜひ相談してみてほしいんです。
相談は何度でも無料。強引な勧誘は一切なく、まずは今の現状を話すところからで大丈夫です。
ぜひ、相談を受けたあとは感想を聞かせてくださいね🙂
僕のフォロワーさんからも大絶賛✨
僕がアラホリFPチームをすすめる5つの理由
実際に相談すると、どんなことを一緒に考えてもらえるのか?ここからは、アラホリFPチームの強みを5つにまとめて紹介します。
- NISAと保険を別々にせず、家計全体で考えてくれる
- 家族構成や希望に合わせたライフプランを作ってくれる
- 採用率6%の選抜されたFPチーム
- 何度でも無料で、生活が変わったときにも相談できる
- 強引な勧誘は一切なし!万が⼀「合わないな」と感じた場合は、担当変更も可能
① NISAと保険を別々にせず、家計全体で考えてくれる
アラホリFPチームは、投資と保険の両方が分かるから、今の生活を続けながら、将来のお金と万が一の保障をどう準備するかをまとめて考えてくれます。
今の保険を整理して、使える国の制度を確認する。そのうえで、浮いたお金をNISAなどの資産形成へどう回すか、足りない保障をどう保険でカバーするか。保険ありきではなく、トータルで考えて提案してくれます。
今、投資をしている必要はないよ!これからの人でも大丈夫💪「今の家計で、どこから手をつければいい?」というところから聞いてみてね。
② 家族構成や希望に合わせたオーダーメイドのライフプランを作ってくれる
教育資金、住宅ローン、老後資金。家族構成や収入、これからの働き方まで含めて、あなた専用のオーダーメイドのライフプランを無料で作ってもらえます。
「子どもの進学には備えたい。でも、家族旅行も諦めたくない」。そんな希望も遠慮せず伝えてね。今の家族の年齢や年収などと、今後いつ、いくら必要か?数字と予定を見ながら、一緒に考えてもらえるよ。
正直、自分で全部これを考えるのは僕には無理だった💦。プロのFPに見てもらう方が時間も短縮出来るし、必要なお金がいつ、いくらひつようかわかるから対策も立てやすくなる!
③ 採用率は数%!選抜されたFPチームに相談できる
ただ、FPは世の中にたくさんいますが、誰に相談してもいいわけでは当然ありません。
そして、本当に親身になって自分の家計に合ったライフプランを作れるFPを自分で見つけるのは至難の業。
僕みたいに必要のない保険や保障まで売られるケースなんてよくある話。
でも、アラホリさんFPチームの採用率は数%の超優秀なFPさんばかり。
そんな選抜されたFPがあなただけのお金の相談を担当してくれます。
さらに、チームで面談の品質基準を設け、NISAや投資を理解したうえで、必要な保障を考える方針を共有しています。
誰に相談しても「まず保険を売ろう」という話にならないよう、考え方を共有しているので、アラホリさん一人ではなく、チームの誰に相談しても無理に保険を勧められるようなことがないのは安心材料だね!
④ 何度でも無料。生活が変わったときにも相談できる
僕が好きな考え方の一つに、「ライフプランは鉛筆で書くもの」というものがあります。
子どもの進路も、働き方も、収入も変わる。自分が将来やりたいことだって変わります。だから、一度作ったら終わりではなく、変わったら消して、また書き直せばいい。
アラホリFPは何度相談しても無料。「子どもが進学するけど、今のプランのままで大丈夫?」「旦那が転職することになったんだけど…」なんて思ったときも、また相談できるんです。
「今の自分の家計にとってのお金の地図」をまずは持つこと。それに沿って、行動しながら、変わったらまた相談して軌道修正する。状況に合わせて何度でもライフプランを修正することができるよ!
⑤強引な勧誘は一切なし!担当変更も可能
強引な勧誘は一切なし。もし、担当の方が「ちょっと合わないかも」と思ったときも、遠慮なく変更可能です。
そもそも、アラホリさんFPチームは「手数料目当ての保険提案は原則禁止」。
NISAをまだ始めていない方は始め方のサポートも、すでにやっている方は銘柄の相談もOKだよ!
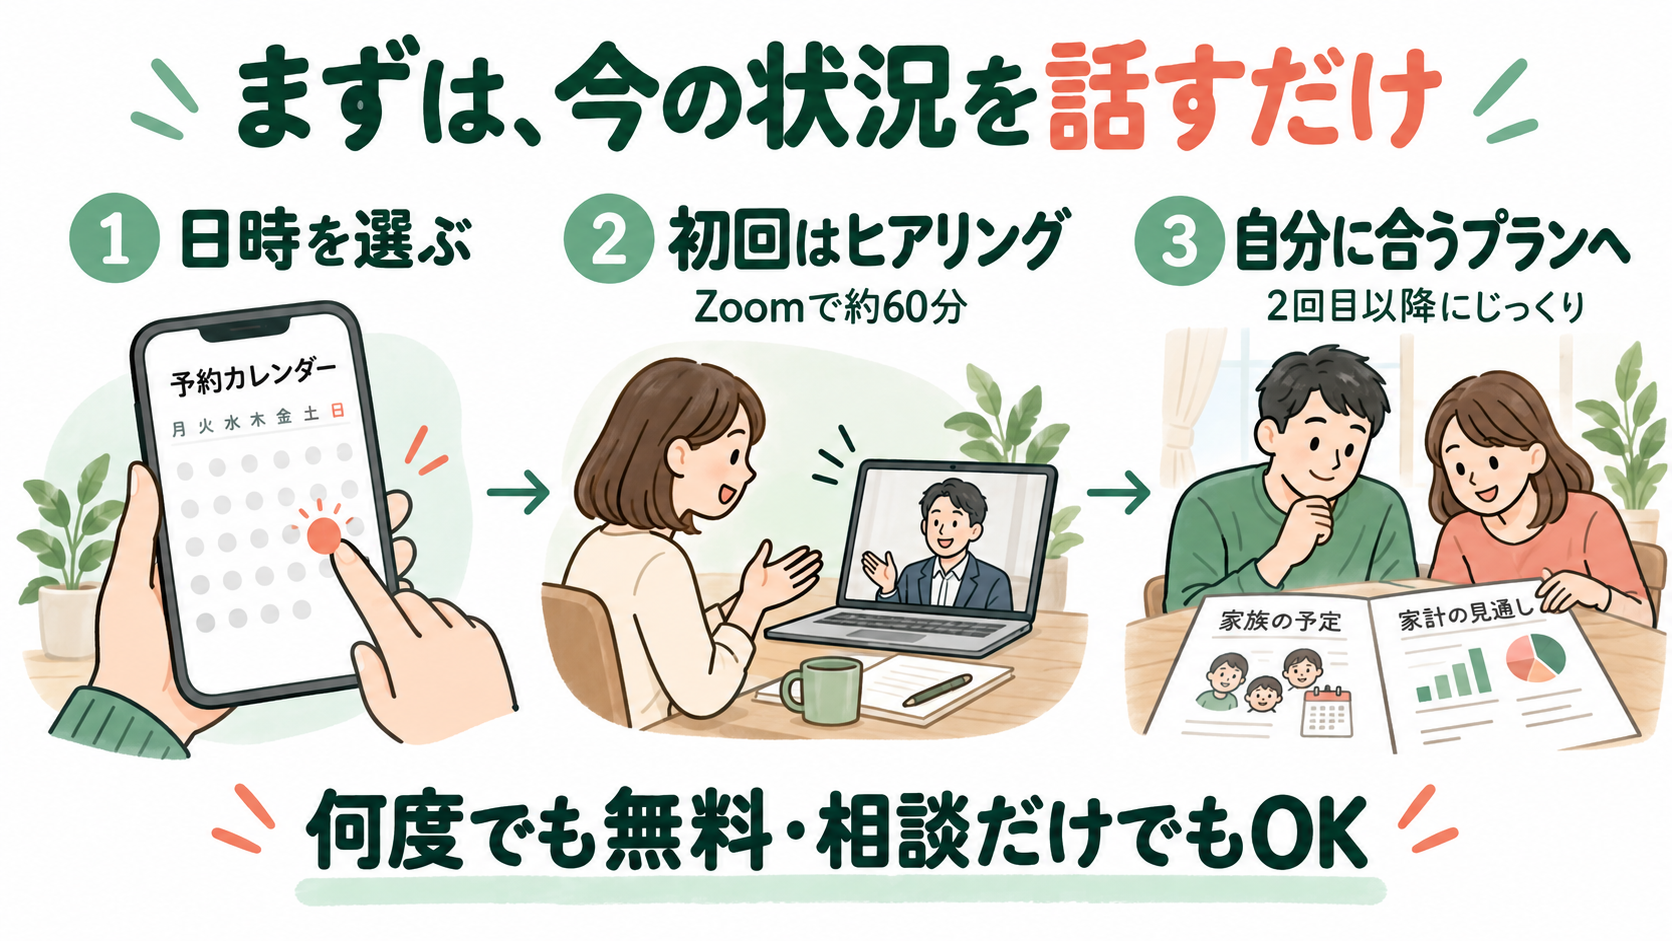
初回は約60分~程度。事前準備も不要

何が問題なのか、自分でも分かっていないのに相談していいの?
もちろん、大丈夫。そもそも、自分ですべてお金のことを把握して実践していたら、相談する必要はないからね(笑)
「今のお金の状況を何とかしたい。でも、何をどうすればいいのか分からない」
そんな人だからこそ、相談する価値があるんです!
初回はオンライン(Zoom)で約60分~程度(多少前後することもあり)。最初はヒアリングが中心なので、特別な事前準備はなくても大丈夫👌
この記事の予約ボタンから「FP相談(りくさん:フォロワー様)」のフォームを開きます。都合のよい日時を選び、画面に沿って必要事項を入力してください。
今の家計や、教育費や老後資金、投資のことなど、お金のことなら基本、なんでもOK。
「何を聞けばいいか分からない」という人も、今気になっていることをそのまま伝えて大丈夫です。
例えば「毎月やりくりしているのに貯金が増えない」「保険料は減らしたいけど、どれを残せばいい?」「教育費も老後も、今から間に合うかな?」。こんな話からでOK✨
収入・支出や家族の予定をもとに、見直す支払い、残す保障、これから貯めるお金を一緒に考えていきます。絶対に保険に入らないといけないなんてことはないから安心してね♪
ライフプランがあると、本当にこれから自分が何をいつまでにいくらためればいいのか?それが明確にわかるから、何をして、いくら稼げばいいのか?僕も副業するときに一歩踏み出すきっかけになったんだよね🙂
今気になっていることを、ざっくりメモしておくくらいでも十分です。必要な資料は、その後の相談に合わせて確認していきましょう。
特別な準備は不要。まずは今の家計の相談から
よくある質問まとめ
保険に入るつもりがなくても、相談していい?
もちろん、大丈夫。納得がいかない保険に入る必要ないよ。逆に今のままでいいこともあるし、僕みたいに逆に「これ、必要ないですよ」っていわれることもあるよ😅
NISAをまだ始めていない初心者でも大丈夫?
もちろん、大丈夫!今はまだ投資に回す余裕がなくても、「今の家計をどう整えるか」から相談できるよ💪始めるときの口座開設や投資信託の選び方、いくらから積み立てたらいいのかなども、一緒に考えてもらえるんだ。
家計簿をつけていなくても相談できる?
相談のために、今から細かい家計簿を作る必要はないよ。今、分かる範囲で今の状況を話して、詳しいプランに必要な情報は、そのあと一緒に確認していけばOK💪
どうして何度でも無料なの?
これは疑問に思う人も多いんだけど、提携している金融機関からの手数料で運営しているからだよ。だから、僕らが費用を支払う必要はないんだよね。だからこそ、逆にいえば、相談する相手を間違うと保険を売られる可能性もあるから、「誰に相談するか?」がめちゃくちゃ重要ってことにもなるね✨
担当のFPさんと合わなかったら?
担当者の変更も無料でできるよ。万が一、「ちょっと話しづらいな」と思ったら、遠慮せずに相談してね。
将来に備えながら、今も楽しめる家計にしよう
「もっと、お金を貯めなきゃ」と頑張り続けるあなたはすごく立派。
僕も離婚当時は家にある売れるものは全部売って、固定費も見直して、そして副業も始めた。
でも、振り返って今の自分があるのは、
「自分がいつまでに、何にいくら、お金が必要なのか?そのために何をすればいいのか?」
その「自分だけのお金の設計図」があったから。
僕はその設計図から逆算してやるべきことをコツコツと正しい順番で続けただけなんだよね。
それは今も一緒。定期的に見直しては、それに合わせて、軌道修正したりしながら、コツコツ自分がやるべきことをやってお金を貯めているだけ。
そして、それ以上に大事なのは「今を楽しむお金」をどれだけ増やせるか?
お金はあくまで「手段」。目的は「自分で自分の人生の選択肢を増やす」そのため。
娘と自分の人生の選択肢を増やして、娘に迷惑をかけず、自立まで支えて、あとは好きなようにゆっくり老後を過ごす。
あなたも未来の安心と、今を楽しむために
「家計でどれくらい備えればいいのか。そのために何をやればいいのか?」
一度、数字で確かめてみませんか?
- このままで教育費や老後のお金、大丈夫なのかな?
- 投資に興味はあるけど、始められない。どうすればお金が貯まるの?
- 毎月の生活で精いっぱい。将来のために貯金もしたいけど、何からやればいいんだろう…
一つでも当てはまるなら、自分の家計を丸ごとプロに見てもらうのは、本当に価値があります!
しかも、無料で。言い方が悪いかもしれないけど、なんで相談しないのか?僕からしたら、本当にもったいなさすぎて…..。
老後のために今を我慢し続けるのではなく、将来に備えながら、今も楽しむ。
そのために何から変えればいいのか。本物のプロと一緒に、あなただけのライフプランを作ってみてくださいね。
何から見直すか、もう一人で悩まなくて大丈夫